分付安全套现策略揭秘
分付模式的套现,本质上是一种风险控制的策略,而非简单的“赚钱”方式。理解这一点至关重要。传统的投资圈层往往伴随着高杠杆、高波动和潜在的洗码风险,而分付的核心机制在于降低参与者单一投入的门槛,从而有效分...
揭秘花呗套现背后的隐秘与风险
在互联网金融领域,花呗套现平台以其独特的方式,成为了众多消费者和商家之间的一种灰色地带交易方式。这些平台通常为用户提供一种绕过支付宝风控系统,通过虚构交易、商品或服务来获取现金的方法。虽然这种行为在一...
美团月付“可取现金”功能详解
美团月付里的“可取现金”功能,实际上是对用户的一种信贷服务创新。用户在享受美团月付服务时,可以选择在消费后的一段时间内,无需立即支付全额款项,而是可以将未支付的款项提取为现金。这种模式背后的设计初衷,...
便荔卡包备用金提现背后的金融智慧
便荔卡包备用金提现中涉及的金融机制,本质上是预付资金流转的闭环管理。当用户触发提现操作时,系统需在确保资金池合规性的前提下,通过多层风控模型验证提现请求。这一过程不仅包含资金划转的技术实现,更涉及对用...
1688诚e赊是信用服务吗?
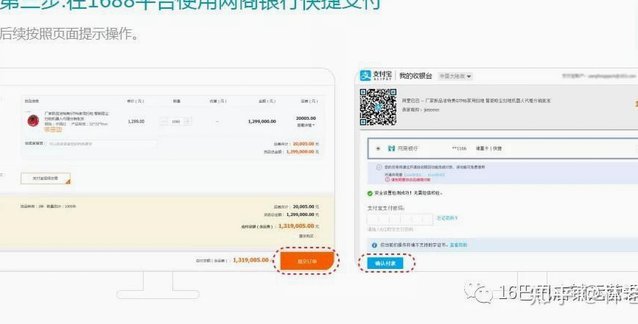
近年来,阿里巴巴旗下的1688平台推出了名为“诚e赊”的服务模式。这种模式的核心在于简化商家与买家之间的资金流转过程,它并不是传统意义上的贷款产品,而是通过一种创新的信用支付方式来促进交易双方的资金流...
分付套现秒回:哪些平台可行?风险与选择解析
资金快速变现的需求,从本质上切入的是当前主流金融体系中的“结算周期”与“风险控制”这一核心矛盾。当人们寻求所谓的“分付套现秒回平台”时,其实描述的并非一个简单的交易终端问题,而是一个系统性、跨层级的流...
分期乐贷款平台测评:优势与风险全解析
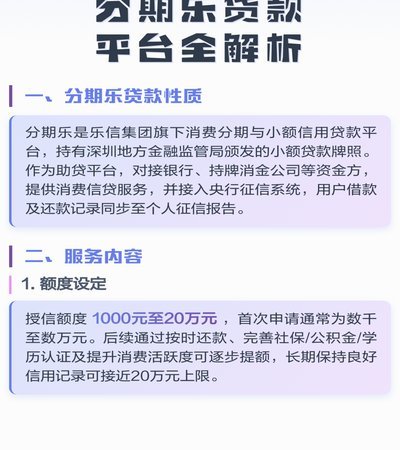
近期,分期乐以其独特的分期购物模式在市场上引起了广泛关注。从金融产品的角度来看,它不仅为消费者提供了一种新颖的消费方式,同时也为企业和金融机构开辟了新的业务增长点。然而,在深入了解分期乐之前,我们有必...
分期乐购物余额如何提取
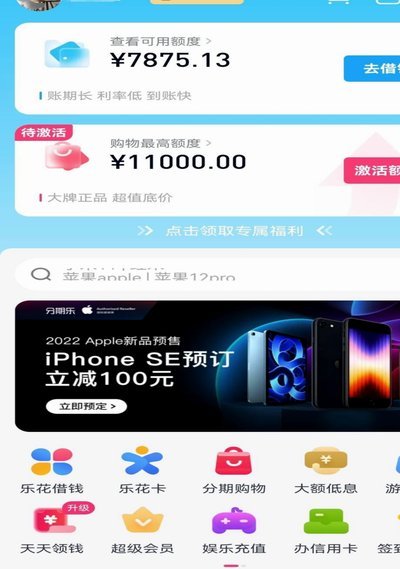
分期乐购物余额的提取本质上是用户对平台资金流动性的主动管理。平台设计的余额体系本质是消费信用的转化载体,其提取逻辑需遵循资金闭环原则。用户在购物过程中产生的未使用额度,实质上是平台授信额度的剩余部分,...
携程拿去花取现会影响征信吗?
携程平台的金融功能近年来逐渐扩展,其中"拿去花"作为其推出的消费分期服务,常被用户用于解决短期资金周转问题。该服务本质上是通过携程与金融机构合作,将用户信用额度转化为可支配资金。从操作逻辑看,取现行为...
得物App提现流程与平台返现机制
得物App的提现流程本质上是平台资金流转的闭环设计,其核心逻辑在于用户通过交易行为积累的虚拟资产需转化为现实货币。平台方通过设定提现门槛与审核机制,既保障资金安全又维持运营平衡。用户需在个人中心完成实...