虚拟信用到现金的转化路径
**花呗转出的本质:虚拟信用与实物现金的转化路径分析**
探讨“花呗转出”这一行为,其深层核心并非单纯的资金周转,而是消费者信用承诺从虚拟记账权向实物流体现金的最终转化过程。这一机制触及了个人财务管理中最微妙的临界点:如何将预先授予的消费信用,优化成符合当前生活实际的现金流。从金融工程学角度看,它代表着一次从高杠杆的信用账户,到日常刚性支出账户的锚定动作。用户需要通过这一环节,完成从“未来消费凭证”到“即时支付工具”的物化转换。任何对该流程的理解,都必须超越其表面的操作指南,深入到其背后的个人现金流缺口和即时支付需求的结构性映射上,这才是真正需要专业视角进行解构的。
从宏观财务优化视角审视,主动进行“花呗转出”的行为,本质上是一种高效的资产负债表调配策略。它使得消费者能够即时平滑掉日常消费与银行卡余额之间的时间差。如果仅仅将其视为“挪用资金”,低估了其在维护个人交易连续性和消费体验上的重要作用。真正高阶的财务用户,不会将此视为一种透支,而应视作一种受控的“信用降级回收”。这意味着在进行转出操作之前,必须完成一次严谨的信用透支曲线预测:评估当前转出的额度,能否有效覆盖下一个周期内必然发生的、且无法用现有存款覆盖的刚性支出。若缺乏精确的预算模型支撑,这种透支极易演变为无意识的债务累积。
更值得警惕的是行为经济学角度下的“便利性陷阱”。当资金转出的门槛过低,使得信用透支的动作变得过于日常化和流畅化时,它极易削弱用户的预算警惕性。用户习惯了将信用额度视为无限的后备资金,从而放松了对支出成本的精确核算。这种过度依赖虚拟信用支撑日常现金流的习惯,一旦发生经济环境或个人收入周期的波动,便极可能导致财务结构的脆弱化。优秀的个人财务管理,核心在于建立健康的“负债免疫系统”,将信贷额度的使用限制在明确的、不可替代的支出场景,而不是将其泛化为任何临时的现金补给。
因此,将“花呗转出”视为一次专业的现金流管理动作,关键在于建立一套严格的预设机制,从“消耗式”思维转向“预算匹配式”思维。用户应将转出的资金量视为对未来固定收入周期进行的一次精细化“预支成本”,而不是简单的资金补齐。有效的操作流程需要先完成一个详尽的季度现金流漏斗分析,明确识别哪些支出是可弹性调整的,哪些是刚性不可协商的。只有将信贷透支视为一个有限资源池,并在专业的财务规划框架内进行周期性地、有目的地的“资源回笼”,才能真正实现将信用优势转化为持久的财务韧性。
相关文章
借呗取现当天到账吗
### 借呗当天到账:真相与误区 蚂蚁借呗作为蚂蚁集团旗下的一款信用借贷产品,其到账速度一直是用户关注的焦点。许多用户在使用借呗时,常常会问:“借呗取现当天到账吗?”答案并非绝对。借呗的到账机制并非...
微信分付套现安全吗?风险几何?
微信分付,又称“套现”,凭借其便捷性,在年轻人中迅速流行起来。这种模式,将资金拆解成小额,通过微信转账方式,将资金“套”给他人使用,再由他人偿还,看似解决了资金流动性问题,但其安全性却是一个复杂且充满...
微信分期借款指南:安全借贷全攻略
在微信上寻找合适的分期借款服务,首先要明确你的需求与风险承受能力。由于市场上存在诸多提供分期借贷的微粒贷、蚂蚁借呗等产品,建议先通过官方渠道了解各类产品的利率、期限和用途限制。通常,这类服务会在微信小...
分付取现方法
分付取现的核心在于渠道选择与效率平衡。线上平台通过API接口实现秒级到账,但需警惕第三方中介的隐性费率。线下网点虽具实体信任感,却受限于地域覆盖与营业时间,尤其在三四线城市存在显著服务盲区。部分平台引...
分期乐:Z世代消费场景中的金融创新
分期乐以校园分期购物起家,却在三年内突破圈层壁垒,成为Z世代消费场景中的重要入口。其核心逻辑并非单纯提供分期服务,而是通过消费场景重构建立用户粘性。平台将商品与分期支付绑定,形成"先享后付"的闭环,用...
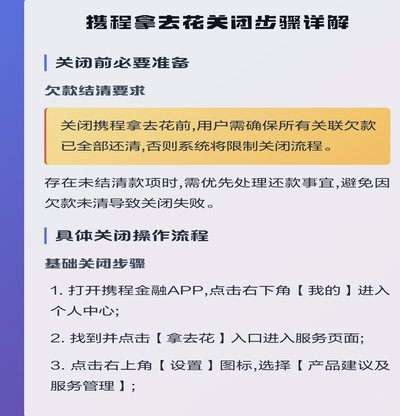
携程“拿去花”额度:提现攻略详解
携程“拿去花”额度如何提现,是一个涉及用户行为、平台机制以及消费决策的复杂问题。本文将从用户需求、平台机制以及市场营销三个维度,深入分析这一问题。 首先,从用户需求层面来看,“拿去花”额度的提现反映...