网贷陷阱揭秘:信任与数据的双重欺诈
网贷套路的核心,绝非简单的血本无趣的欺诈,它已演化为一套精密的金融信用捕获系统。这些套路最大的特点,在于高度依赖信息不对称和人性弱点。诈骗分子并非一次性发起攻击,而是通过诱饵式的小额信贷进入受害者生活的第一环,利用其燃眉之急建立“信任隧道”。在这个隧道内,他们持续进行数据采集,挖掘的不是财务记录,而是个人的恐慌情绪、社交圈层的压力,以及最私密的消费习惯。这种从信任建立到信息渗透的渐进过程,使得受害者在不知不觉间,已将自身的财务决策权和个人隐私数据,拱手送于一个充满陷阱的生态系统。
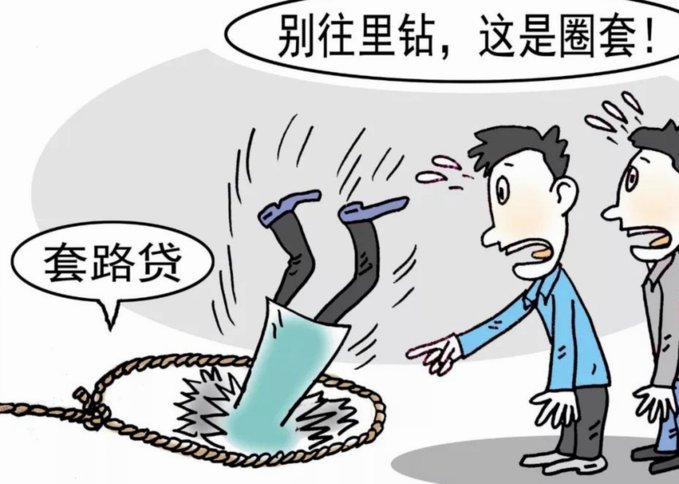
套路执行的第一个高阶环节,是“数据回流与信用崩塌预设”。合规的金融机构依赖模型预测风险,但网贷的犯罪模式是先制造风险,再用资本放大风险。他们利用公开数据(如社交媒体活动、职业变动频率)与非公开的“灰色数据”(如网络聊天记录、购买记录)进行拼接。通过这些综合画像,他们可以精确判断受害者当前经济压力临界点,并以此为切入点设置定制化的、看似“完美匹配”的贷款产品。一旦借款人陷入短暂的资金缺口,后续的追贷和追加贷款需求就会被植入,形成一个不断循环、且越陷越深的“债贷飞轮”,让借款人难以察觉,自己早已被锁定在一个高风险的金融模型内。
更为隐蔽和恐怖的是“心理胁迫式追债”机制。当第一层信贷关系建立后,后续的追偿和催收阶段,其性质已经脱离了金融服务范畴,转变为人身和精神层面的威胁。诈骗团伙很少直接进行金钱追缴,初期重点是制造“社会信用危机感”。通过威胁曝光借款人的工作、家庭关系,甚至虚构法律问题,将债务纠纷升级为道德和法律层面的绝境。这种非金钱资产的威胁,远比单纯的逾期罚息更具杀伤力。它迫使目标对象在巨大的精神压力下,接受更为苛刻的还款条件,或进行一次新的、更高额度的“变相周转”,从而让套路更深一层。
最终,所有这些套路汇聚到“资产稀释与跑路模型”的终点。套路设计的目标并非全部收回本金,而是利用系统性漏洞完成一次“人肉化”的资金循环转移。一旦成功获取到大量用户的信任和初始资金,组织方会突然改变收款、处理和联络的节点,迅速将资金洗白并分散到多个国际或虚拟账户,形成一个难以追溯的“幽灵生态圈”。受害者在最绝望、最混乱的时刻,往往就是整个骗局网络崩溃的时点,届时,所有证据都缺乏法律上的完整链条,使得所谓的“血汗钱追回”徒增无功,留下的只有无止境的焦虑和信任创伤。
相关文章
信用分到位,风控安全又灵活,三步到位
得物分期的核心逻辑建立在用户信用评估与消费场景的精准匹配上。平台通过多维度数据模型对用户进行评分,包括历史交易频次、账户活跃度、社交关系链等隐性指标。当用户选择支持分期的商品时,系统会实时调用风控引擎...
白条债务如何科学规划还款
当提及“白条如何自我解脱”,首先需要明确的是,这并非一种推荐的财务策略。实际上,它更多地被理解为对信用消费产品的深入分析和优化使用技巧,旨在帮助消费者通过合理规划来减轻或避免因过度依赖分期付款而产生的...
白条平台客服:信任与风险的守护者
白条平台客服,不仅仅是处理用户咨询的窗口,更代表着金融科技公司在用户体验和品牌声誉上的关键节点。从行业经验来看,平台客服的价值远不止于解决逾期、申请等常规问题。它实际上是企业与用户建立信任的桥梁。早期...
分期乐提现微信还款指南
近期,有不少用户反映通过分期乐提现到微信后需要还款的流程较为复杂。本文将详细解析这一过程,并提供一些实用技巧,帮助用户更便捷地完成操作。 首先,确认提现成功是进行下一步的前提。通常情况下,在微信支...
白条额度提取失败常见原因
当您尝试提取白条额度时遇到失败的情况,可能是由于以下几个常见原因。首先,系统检测到账户存在异常操作或风险行为,如频繁的登录失败记录或者突然的大额交易请求,这都会触发安全措施,导致临时冻结或限制功能使用...
美团月付套现三大避坑指南
美团月付套取现金,作为一种相对灵活的赚钱方式,吸引了不少用户尝试。然而,想要在短时间内实现快速收益,并避免因操作不当而损失本金,需要对风险有清晰的认识。经验告诉我,并非所有人都适合这种模式,更重要的是...