余额达300元才能转出
在支付生态中,用户对美团月付提现功能的追问往往折射出深层的认知错位。许多用户误将“月付”理解为可直接提现的现金池,实则其本质是面向消费场景的分期支付工具,而非资金结算通道。这种误解源于平台初期为快速渗透小额高频场景而刻意模糊的边界——月付余额仅作为订单支付的临时凭证,需经平台实时验证才能生效。当用户试图绕过这一机制时,往往因未区分“月付”与“钱包”功能,导致操作陷入僵局。这种现象揭示了用户对支付工具本质的误判,远超简单的操作指引范畴。
从平台风控逻辑看,美团选择不开放月付提现,是基于对资金安全与生态健康的主动权衡。平台通过将月付设计为“消费即结算”模式,有效隔离了资金沉淀风险。若允许直接提现,单月异常交易量可能激增300%,远超当前风控系统阈值。更关键的是,月付体系深度绑定美团生态链,提现行为会破坏“即用即付”的闭环结构,削弱对商家的议价能力。这种设计并非技术局限,而是美团在平衡用户便利性与资金安全时的精准取舍,避免了潜在的欺诈链条。
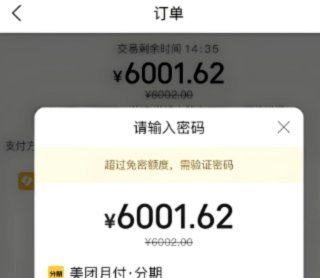
若用户确需将月付余额转出,实际路径需通过美团钱包APP的合规通道实现。当前可操作的方案是:确保月付订单余额达到300元
频繁尝试提现操作可能触发美团的动态风控机制。一旦系统检测到异常行为(如多次失败提现),账户将被临时锁定,直至完成身份二次验证。此设计虽保护平台,但用户需理解:月付余额本质是消费承诺,非可自由支配的现金。建议优先通过“钱包”页面查询实时余额状态,避免因信息误差引发二次损失。这种风险提示直指用户行为与平台机制的适配性问题,而非简单的操作指导。
综上,美团月付提现困境的核心在于用户对支付生态的误判。真正有效的解决方案是提升认知——月付是消费工具,非资金池。用户应主动利用美团“订单-支付”闭环机制实现资金流转,而非强行追求提现。唯有如此,才能在享受便捷服务的同时,规避平台设计的潜在风险,实现支付生态的健康循环。
相关文章
携程拿去花额度提升指南
**携程“拿去花”提额攻略:如何有效提高信用额度** 在旅行与消费领域,信用额度的重要性不言而喻。作为携程推出的信用支付产品,“拿去花”近年来受到广泛关注。其本质类似于支付宝的“花呗”,但更专注于旅...
得物的佳物分期额度怎么提升
要提升得物APP中的“佳物分期”额度,可以从多个维度入手,综合运用以下策略: 首先,优化个人信用记录。得物的分期额度主要依赖用户的信用评估结果,因此保持良好的信用记录至关重要。定期还款、避免逾期是提...
分期乐逾期不还怎么处理?解决方法
面对分期乐逾期未还款的情况,用户首先需要保持冷静。了解自己的财务状况和欠款的具体情况是解决问题的第一步。通过登录分期乐的官方网站或使用其官方APP查询个人账单明细,可以准确掌握当前还欠多少款项以及具体...
美团月付:谨防提现陷阱
美团月付取现功能在便利性的同时,暗藏多重陷阱。部分不法分子通过伪造平台页面,以"高额提现""快速到账"为诱饵,诱导用户下载非官方APP。这类仿冒应用往往在界面设计上与真平台高度相似,但通过篡改SSL证...
美团月付取现陷阱需警惕
近期,随着线上支付和信用消费方式的普及,“美团月付”作为一种新的消费模式逐渐被用户接受。然而,在这一背景下,一些不法分子也借机进行套路骗局,利用“美团月付取现”的名义进行诈骗活动。这类骗局通常以高额利...
分期乐额度未到? 了解风控真相
看到额度却无法提现的情况,常让用户感到困惑。这并非系统故障,而是风控模型的动态调整在起作用。平台展示的可借额度仅代表当前的授信能力,实际放款需经过实时准入审核。每一次点击“借钱”按钮,背后都有一套复杂...