如何科学设定分付额度
分付额度,在金融服务领域并非简单的数字分配,而是对风险管理、客户关系和业务运营的精细化考量。理解“怎么弄”的核心,在于深入剖析业务场景和目标用户需求,而非简单地按照预设的公式进行计算。常见的初始设置往往忽视了用户生命周期贯穿的价值递减效应,以及不同阶段用户对资金需求的变化。例如,对于初创企业用户,其收入波动性通常较高,因此在初始阶段设置较低的付额度,并结合灵活的调整机制,能更好地平衡风险和吸引用户。更重要的是,要构建一套能有效识别用户行为模式的风险评估体系,例如,通过交易频率、交易金额、账户余额等指标,预测用户的潜在风险水平,进而动态调整付额度。这并非一劳永逸,需要持续监控和反馈,才能真正实现风险控制与业务增长的平衡。
进一步细化,分付额度的设置需要根据业务类型和产品特性进行差异化考量。对于提供支付结算服务的平台,其付额度通常与商家交易额挂钩,并根据商家的信用评级、交易规模等因素进行调整。平台需要建立一套完善的信用评估体系,这本身就是一项复杂的工程,需要整合多方数据,并借助大数据分析技术,识别潜在的信用风险。同时,要考虑交易量和交易金额的波动性,建立多层级的额度调整机制。例如,对于高频、高额度的商家,可以设置更高的额度,以支持其业务发展;而对于低频、低额度的商家,则可以设置较低的额度,以降低风险。此外,定期进行用户行为分析,追踪用户对功能的使用情况,能帮助平台更好地理解用户需求,并据此调整付额度,提升用户体验。
除了风险控制,分付额度的设定还与客户关系管理紧密相关。一个合理的付额度,能有效激发用户的利用意愿,并建立良好的信任关系。过高的额度可能导致用户滥用,增加不良风险,而过低的额度则可能扼杀用户的业务发展。因此,要根据用户规模、用户运营情况和产品价值,制定个性化的额度方案。同时,要建立一套有效的额度调整机制,鼓励用户积极利用额度,并通过提供增值服务,提升用户的满意度和忠诚度。例如,对于长期合作的优质用户,可以适当提高额度,并提供专属优惠或服务支持。而对于表现不佳的用户,则可以降低额度,并提供改进建议。
最后,分付额度的运营需要建立一套完善的监控和反馈机制。这包括对用户行为的实时监控、对交易风险的实时评估,以及对额度调整效果的持续跟踪。要建立一个信息闭环,将用户行为、交易风险和额度调整结果整合在一起,形成一个动态的风险评估和管理模型。这个模型需要不断优化和完善,才能适应业务发展和市场变化。同时,要建立一个高效的沟通渠道,及时向用户反馈额度调整的理由,并征求用户的意见和建议。真正的“分付额度怎么弄”,是建立在对风险、对用户、对业务的全面理解之上,并将其转化为一套可执行的运营策略。
相关文章
分期乐提现额度详解
分期乐提现额度的核心逻辑在于将虚拟信用额度转化为可支配的现金流。用户需明确区分信用额度与现金分期的差异,前者是循环使用的授信额度,后者则是固定金额的分期付款。当用户选择提现时,系统会根据账户的信用评估...
美团生活费怎么提取
美团生活费的提取机制本质上是平台资金流转体系的缩影,其核心逻辑在于用户行为与平台资源的双向匹配。当用户通过美团App完成外卖、到店、酒店等服务后,系统会根据订单金额与平台补贴政策生成可提现额度。这部分...
花呗:信用消费的新时代
花呗的触角已悄然延伸至消费金融的各个角落,成为信用经济时代不可或缺的支付方式。它的本质并非简单的分期付款工具,而是构建了一个动态的信用评估体系。通过大数据分析用户消费习惯、还款能力等维度,花呗精准描绘...
揭秘分贷乐背后的借款真相
面对“分贷乐是哪家借款平台”这类疑问,首先需要剥离掉品牌名称带来的迷雾。这类名称往往并非单一持牌金融机构的直属品牌,而更多地呈现出“流量聚合器”或“助贷中介”的特征。在移动金融的生态链中,这类平台的核...
花呗套现认定标准详解
花呗套认定标准的核心在于交易行为与平台风控模型的多维度比对。系统通过分析用户账户的交易频率、金额分布及时间跨度,识别是否存在高频小额交易特征。例如,单日多次分散付款且金额接近信用额度上限,可能触发异常...
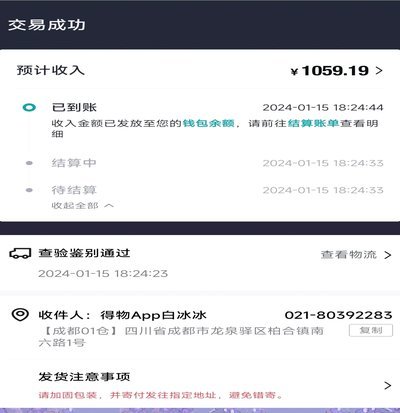
得物额度取现秒到账操作指南
得物平台提供的额度取现已成为了许多用户解决临时资金需求的快速通道。为了确保能够实现秒到账,用户首先需要确认自己的账户状态和信用评级是否满足提现条件。通常情况下,良好的使用记录、稳定的消费模式以及与平台...