分期乐现在还能借钱吗?这些新变化你必须知道
分期乐目前仍然处于正常运营状态,借款人依然可以通过官方渠道提交申请。平台在2024年完成了多次产品迭代,包括风控模型升级和额度管理体系调整,这意味着审核标准有了实质性变化,并非所有人都能顺利获得授信。如果你近期尝试过申请却遭到拒批,大概率不是系统故障,而是个人资质未能满足当前的准入门槛。这种情况下,与其反复提交相同材料,不如重新梳理自身的信用状况,找到差距所在再尝试。
过去两年,分期乐对逾期记录的容忍度显著收紧。平台与多家征信机构建立了数据对接,意味着你的历史还款记录会被纳入综合评估体系。曾经"偶尔逾期一次不影响"的情况已经不复存在,系统对连续逾期或大额逾期的用户会直接标记为高风险,后续申请基本无望获批。如果你之前存在这类记录,想要重新获得借款资格,首先需要解决的是历史欠款的清偿问题,这是无法绕过的硬性条件。
额度审批的另一个核心变量是收入证明和还款能力的验证方式。平台现在倾向于要求申请人提供银行流水、工资发放记录或社保缴纳证明等实质性材料,而非仅仅依赖芝麻信用分等第三方评分。部分用户反映,即使信用分很高,但缺乏稳定的收入证据,审批依然会卡在"资料不全"这一环节。这说明分期乐正在从纯信用评估转向"信用+能力"的双重验证模式,对借款人的要求实质上在提高。
值得注意的是,分期乐近期在部分城市推出了"新用户专享额度"的定向活动,但这并非长期策略,而是平台在特定市场窗口期的流量获取手段。这类活动通常附带较短的使用期限,且申请资格严格限定为从未在该平台完成借款的用户。一旦参与过任何借款流程,无论金额大小,都会进入存量用户池,后续只能按常规标准接受评估。这意味着"先借一笔小额再提额"的思路已经走不通了。
对于已经成功借款但面临还款压力的用户,分期乐提供了提前结清和部分还款的弹性选项。提前结清通常不需要额外支付违约金,但部分还款的金额和次数会受到合同约定条款的限制。如果你发现自己无法按期偿还,最直接有效的做法是主动联系官方客服说明情况,协商调整还款计划。平台对主动沟通的用户态度相对开放,但前提是你不能完全失联或恶意拖欠,否则系统会自动启动催收流程,后果远比协商还款严重。
从长远来看,分期乐这类消费信贷产品的竞争格局正在发生根本性变化。随着监管政策趋严,平台需要平衡用户增长与风险控制之间的关系,这意味着未来的借款门槛只会越来越高,而不是越来越低。对于有真实消费需求但暂时不符合条件的用户,建议将目光转向其他持牌消费金融公司,它们各有侧重,审核逻辑也各不相同。与其在一个平台反复碰壁,不如根据自身的信用特征选择合适的产品,这才是更务实的解决路径。
相关文章
便荔卡包取现额度为何不临时调整
便荔卡包作为一种流行的电子支付工具,在日常生活中为用户提供了便捷的消费体验。然而,许多用户反映在使用过程中遇到了取现额度没有临时调整的问题,这一现象背后隐藏着复杂的规则与逻辑。首先需要明确的是,便荔卡...
如何高效变现“先用后付”模式
### 创新商业模式:如何有效实施“先用后付”策略 近年来,“先用后付”的消费模式逐渐流行,尤其在科技产品和服务领域。这种模式不仅能增强用户体验,还能帮助企业获取用户数据,为精准营销提供支持。然而,...
如何正确拨打鹿优选投诉电话维权
在当前的消费环境中,消费者的权益保护意识日益增强。当消费者在购物平台如“鹿优选”遇到商品质量或服务问题时,可能会选择通过投诉电话来维护自己的合法权益。那么,如何正确有效地联系鹿优选的投诉电话呢? 首...
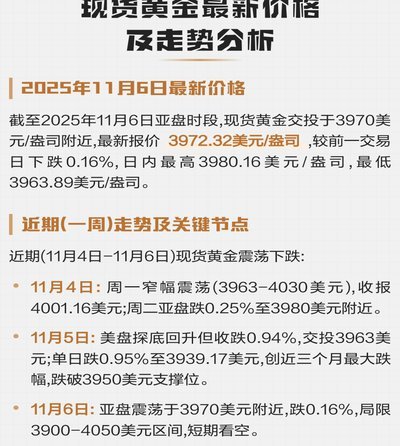
现货黄金走势:美联储政策与地缘风险影响
近期市场对美联储政策路径的预期分化,正在重塑黄金的短期波动逻辑。市场交易员开始重新评估9月FOMC会议的潜在影响,若通胀黏性持续低于预期,可能催生政策转向的提前信号。这种不确定性为黄金提供了避险属性的...
京东白条额度变现全攻略
京东白条的本质并非单纯的支付工具,而是一种高度数字化的信用额度管理体系。所谓的“提现”,其核心逻辑在于如何将虚拟的信用额度通过某种中介或交易行为,转化为可流动的现金资产。用户在寻找提现教程时,本质上是...
知乎如何巧妙“套白条”
“白条怎么套出来知乎”这个问题,看似简单,实则蕴含着关于流量、用户增长和内容策略的深刻思考。它代表着一种在平台生态中寻求突破,而非依赖传统推广手段,而是通过精心打造内容、建立用户社群来获得曝光的方式。...