消费新方式全解析
消费行为的演变正在重塑支付场景的底层逻辑,先用后付模式通过重构消费与支付的时间差,正在重塑用户对商品价值的感知方式。这种模式的核心在于将消费决策的即时性与支付行为的延后性解耦,使用户能够在未完成支付流程前获得商品使用权。这种设计本质上是对传统消费惯性的颠覆,其价值不仅体现在支付方式的创新,更在于通过降低决策门槛,将消费行为从理性计算转向感性驱动。当用户无需立即承担资金压力时,商品的使用价值会被放大,这种心理机制正在重塑零售业的转化率模型。
信用体系的底层逻辑在先用后付模式中被重新编码。平台通过构建动态信用评估模型,将用户的消费行为转化为信用评分的实时数据流。这种机制既需要精确的用户画像,也依赖于支付行为的可追溯性。当用户获得先用后付权限时,其信用资产正在经历隐性消耗,而平台通过数据分析持续优化信用额度的分配策略。这种信用货币化的过程,实质上是在重构用户价值的计量方式,使消费行为成为信用体系的持续性输入源。
先用后付模式正在催生新型消费心理学的实验场。当用户无需立即支付时,其决策路径会自然偏向冲动型消费,这种行为特征被平台通过算法进行精准捕捉。商家通过设置限时优惠、库存预警等刺激机制,将用户的短期决策转化为长期的消费粘性。但这种模式也暗含风险,当用户过度依赖延迟支付带来的心理缓冲时,消费行为可能从需求驱动转向债务驱动,最终形成隐性的财务压力。
技术架构的演进正在为先用后付模式提供更精细的调控手段。区块链技术通过智能合约实现支付条件的自动化执行,物联网设备则能实时采集使用数据作为信用评估依据。这种技术融合正在将先用后付从简单的支付延后,升级为包含信用评估、行为追踪、风险控制的复合型金融工具。当支付行为被拆解为可量化的数据节点时,消费场景正在向更复杂的金融生态演进。
监管框架的完善将成为先用后付模式可持续发展的关键变量。当用户信用资产被持续消耗时,如何平衡商业创新与金融风险成为核心议题。监管机构需要在保护消费者权益与鼓励金融创新之间建立动态平衡机制,通过建立透明的信用评估标准和支付规则,防止模式异化为新型金融陷阱。这种监管介入不仅关乎用户权益,更关系到整个信用体系的健康发展。
相关文章
白条提现商家能看到吗?
在蚂蚁金服旗下,白条服务因其便捷性和灵活性而广受欢迎。当用户选择将白条额度提现至银行卡时,是否意味着商家能够得知用户的详细借还款信息呢?答案是未必如此。 首先,从技术层面来看,每次提现操作都会生成一...
羊小咩额度开通指南
在当今的数字时代,越来越多的平台和应用程序提供了各种金融服务,羊小咩也不例外。对于许多用户而言,开通羊小咩的额度不仅意味着财务自由的一步,更是日常消费和紧急情况下的保障。但实际操作中,很多人可能会觉得...
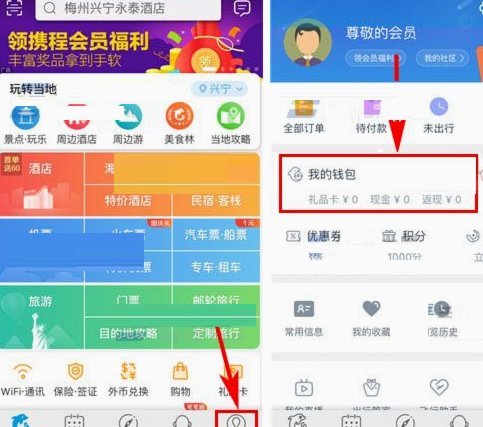
携程银行卡解绑操作指南
在日常生活中,我们常常会在旅行预订网站上绑定银行卡以方便支付,但有时候可能会因为更换银行卡、不再使用该网站服务等原因想要取消绑定。以携程为例,取消银行卡绑定的操作并不复杂,但需要确保用户信息正确,避免...
京东白条额度变现全攻略
京东白条的本质并非单纯的支付工具,而是一种高度数字化的信用额度管理体系。所谓的“提现”,其核心逻辑在于如何将虚拟的信用额度通过某种中介或交易行为,转化为可流动的现金资产。用户在寻找提现教程时,本质上是...
黄金三十年:数据背后的市场真相
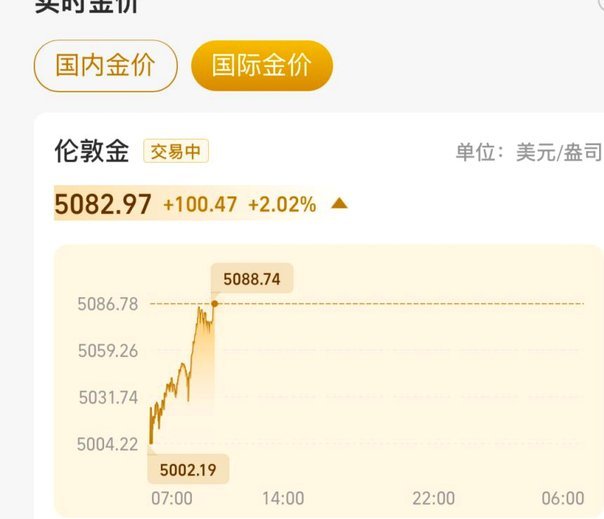
现货黄金的历史数据是理解市场动态的基石,其时间跨度覆盖近三十年的金融体系演变。1990年代初的电子交易平台兴起,使黄金交易从场内撮合转向场外报价,数据记录方式也随之革新。2000年后,伦敦金银市场协会...
拼多多商家套利策略
拼多多商家在平台上追求利润最大化的过程中,常常需要面对如何通过合法合规的手段来提高收益的问题。一个常见的策略是利用平台的营销机制进行套利操作,但这种行为必须谨慎行事,确保不触碰灰色地带。例如,在大型促...