分期乐额度难增,困扰消费者
分期乐额度,这个看似微小的数字,正在成为越来越多人的“枷锁”。最初的兴奋感早已消退,取而代之的是一种深深的无奈和沮丧。这种现象并非偶然,它根植于中国消费金融体系的固有逻辑,更反映了消费者的信用评估机制在实际应用中的偏差。当人们习惯了将生活中的各种需求都“分期”,期望用分期乐来满足日益增长的消费欲时,却发现额度增长的速度远无法跟上,甚至停滞不前。这并非因为个人信用不良,而是因为“分期乐”的风险偏好与中国消费者的实际消费行为之间存在巨大的不对齐。贷前评估体系通常侧重于“还款能力”,而忽略了“消费能力”的长期变化,结果导致了对年轻人群体的过度限制,他们通常具有更高的消费潜力,但由于缺乏信用记录或收入证明,自然难以获得高额的额度。
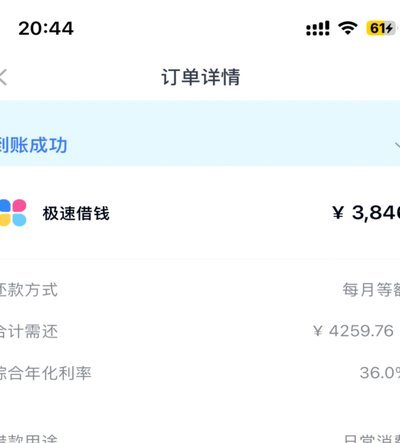
更深层次的原因在于,分期乐的额度增长机制本身就存在缺陷。它依赖于用户的消费行为来评估风险,但这种评估往往过于短视,只关注最近一段时间内的还款情况。这意味着,只要用户在短期内按时还款,额度就会被冻结在某个水平上,而不会因为用户收入的增长或消费习惯的改变而进行动态调整。这种“僵化”的机制严重限制了用户的消费潜力,也导致了许多用户在需要大额消费时,被迫放弃购买或寻找其他更灵活的金融产品。此外,分期乐的业务模式本身也存在风险倾向,为了追求高额利息收入,贷款机构往往会降低风险限额,从而进一步加剧了这种“套牢”效应。
值得注意的是,这种“额度套不出来”的困境不仅仅是个体消费者的问题,更是整个金融生态的顽疾。监管部门在推动消费金融发展的同时,似乎忽略了对风险评估体系的全面优化。现有的风险评估模型过于依赖历史数据,缺乏对未来消费能力预测的能力。更重要的是,缺乏对不同人群的差异化评估,导致了对年轻人群体的过度限制。一个健康的消费金融体系,应该能够根据用户的具体情况,提供个性化的金融服务,而不是一刀切的风险控制。
要打破这种局面,需要多方共同努力。首先,贷款机构需要建立更加动态的风险评估模型,考虑用户的收入增长、消费习惯变化等因素,实现额度的实时调整。其次,监管部门需要加强对消费金融产品的监管,规范贷款机构的经营行为,避免其过度追求高额利息收入而牺牲消费者利益。更重要的是,消费者自身也需要提高风险意识,理性消费,避免过度依赖分期乐等消费金融产品。只有构建一个更加完善的信用体系,才能真正实现消费金融的健康发展,让额度不再成为一种“枷锁”,而成为支持个人消费和经济发展的有效工具。
相关文章
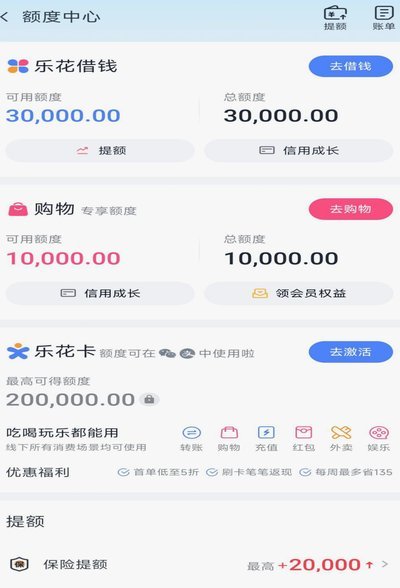
分期乐如何改变你的消费观念?
分期乐等网络支付工具,并非简单意义上的“贷款平台”,其本质更偏向于嵌入式的、消费信贷周期的重构工具。它核心作用在于将一次性的大额购买支出,通过分割成一系列可管理的周期性支付流,从而在消费终端实现了现金...
羊小咩的归属之谜:身份认同的现代寓言
“羊小咩是哪家的”这个问题,看似简单稚嫩,却暗藏着对身份认同和归属感的探讨。我们常常将“家”视为温暖的港湾,那里承载着我们的记忆、情感和安全感。而当一个人或某物脱离了这个熟悉的环境时,“家”便成为一个...
得物的佳物分期额度怎么提升
要提升得物APP中的“佳物分期”额度,可以从多个维度入手,综合运用以下策略: 首先,优化个人信用记录。得物的分期额度主要依赖用户的信用评估结果,因此保持良好的信用记录至关重要。定期还款、避免逾期是提...
携程银行卡解绑操作指南
在日常生活中,我们常常会在旅行预订网站上绑定银行卡以方便支付,但有时候可能会因为更换银行卡、不再使用该网站服务等原因想要取消绑定。以携程为例,取消银行卡绑定的操作并不复杂,但需要确保用户信息正确,避免...
花呗额度怎么用?
套用花呗额度,从字面上理解,就是将花呗提供的信用额度用于消费。然而,这一过程背后涉及的是用户与平台之间的一系列复杂操作。简而言之,用户通过申请并获得花呗提供的信用额度,然后将这笔额度用于在支持花呗支付...
便荔卡包公司全球布局在哪?
### 便荔卡包公司的地理分布 便荔卡包公司,作为一家专注于便捷卡包设计与制造的企业,其业务网络覆盖了多个城市。公司总部设在中国深圳,这里是全球知名的科技创新基地,也是众多国内外知名企业的总部所在...