灵活变动背后的人设
分期乐的利率并非一个简单的固定数字,其计算方式复杂且具有高度的灵活性,直接影响着用户的还款压力和总利息支出。核心在于,分期乐的利率并非直接基于用户的信用评分,而是根据用户的具体还款计划、贷款金额、以及平台自身的风险管理模型进行动态调整。这种模式的核心逻辑在于,平台预估了用户在整个还款期限内的可能违约风险,并将其转化为利率的加成。利率的基础通常基于基准利率(例如LPR),但其最终体现则会根据用户选定的还款方式、以及还款金额的细微变化而波动。例如,如果用户选择更频繁的还款,或者在还款金额上存在一定程度的调整,平台会相应地降低利率的加成,从而减轻用户的还款压力。反之,如果用户选择较少的还款频率,或者金额保持稳定,利率的加成也会相应增加,表明平台对该用户的风险评估更高。这种机制的设计旨在鼓励用户积极按时还款,同时为用户提供更为灵活的还款选择。
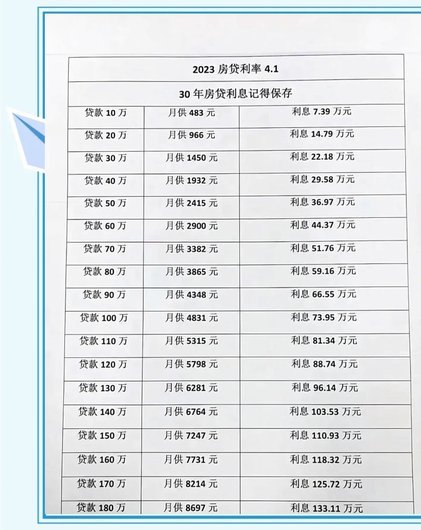
理解分期乐的利率计算的关键在于认识到平台的“风险定价”策略。 传统的贷款产品,利率往往与用户的信用评分挂钩,这是一种相对静态的定价模式。分期乐则采取了更具适应性的方法。平台会利用大数据分析,对用户的还款历史、消费习惯、以及社交信息进行深度挖掘,构建一个更精细的用户风险画像。基于这个画像,平台会模拟不同的还款情景,并预估违约的可能性。 违约的可能性越高,平台会相应地提高利率的加成,以此来保障自身的利益。同时,平台也会将还款金额的微小变化纳入考量,认为金额变动可能预示着用户财务状况的变化,进而调整利率。这种动态定价并非简单地“提高”,而是通过调整利率的加成来实现,更强调的是风险管理和用户行为的响应。
除了风险定价,分期乐的利率还受到平台自身的运营成本和利润空间的影响。 运营成本包括平台维护费用、风险评估费用、以及客服运营费用。 为了确保盈利,平台会将其运营成本纳入利率的计算中,从而形成一个综合性的定价模型。 此外,平台还会根据市场竞争情况,以及自身的市场定位进行调整。 例如,如果分期乐市场竞争激烈,平台可能会降低利率的加成,以吸引更多的用户。反之,如果市场竞争不激烈,平台可能会提高利率的加成,以提高利润空间。 这种竞争与利润的博弈,也会直接影响到用户的实际还款成本。 了解这些外部因素,有助于用户更全面地评估分期乐的利率。
值得注意的是,分期乐的利率计算并非完全透明,用户在申请贷款时,平台通常会提供一个“利率范围”, 而这个范围内的利率则会根据用户的具体情况进行动态调整。 这种“范围式”定价,一方面可以为用户提供一定的心理预期,另一方面也可以让平台在风险评估方面拥有更大的自由度。为了更好地理解分期乐的利率,用户可以通过和平台客服进行沟通,或者在贷款合同中查找相关的条款,来了解利率的具体计算方式。同时,用户也可以通过比较不同分期乐产品的利率,来选择最适合自己的产品。 重要的是,用户要充分了解自身还款能力,并根据自身的实际情况,制定合理的还款计划。
相关文章
京东白条提现5招轻松搞定
## 京东白条提现:灵活资金管理的多重选择 京东白条作为京东金融提供的消费信贷服务,已经逐渐成为用户日常消费和资金周转的重要工具。与传统的信用卡相比,白条的便捷性和应用场景更贴近年轻消费群体。然而,...
羊小咩额度开通指南
在当今的数字时代,越来越多的平台和应用程序提供了各种金融服务,羊小咩也不例外。对于许多用户而言,开通羊小咩的额度不仅意味着财务自由的一步,更是日常消费和紧急情况下的保障。但实际操作中,很多人可能会觉得...
携程银行卡解绑操作指南
在日常生活中,我们常常会在旅行预订网站上绑定银行卡以方便支付,但有时候可能会因为更换银行卡、不再使用该网站服务等原因想要取消绑定。以携程为例,取消银行卡绑定的操作并不复杂,但需要确保用户信息正确,避免...
白条债务如何科学规划还款
当提及“白条如何自我解脱”,首先需要明确的是,这并非一种推荐的财务策略。实际上,它更多地被理解为对信用消费产品的深入分析和优化使用技巧,旨在帮助消费者通过合理规划来减轻或避免因过度依赖分期付款而产生的...
分付取现方法
分付取现的核心在于渠道选择与效率平衡。线上平台通过API接口实现秒级到账,但需警惕第三方中介的隐性费率。线下网点虽具实体信任感,却受限于地域覆盖与营业时间,尤其在三四线城市存在显著服务盲区。部分平台引...
花呗额度提升:信用评分优化指南
### 用户行为分析与信用评分系统 蚂蚁花呗的额度提升,本质上是平台对用户信用价值的重新评估。用户在使用花呗的过程中,每一次按时还款、每一次消费记录,都会被系统记录并转化为信用数据。这些数据不仅包括...