分期乐是套贷吗?解析本质差异
分期乐作为消费金融产品,其本质是基于用户信用评估的分期还款服务。通过与银行或金融机构合作,用户可将大额消费拆分为多期偿还,但其运作模式与传统贷款存在本质区别。套贷通常指以虚假用途或夸大需求获取资金,而分期乐的业务逻辑更侧重于信用授信,而非资金挪用。两者在风险控制和资金流向上有明显差异。
金融监管机构对分期乐的定义强调其合规性,要求平台具备合法资质并遵循信贷管理规范。套贷行为则属于违法行为,可能涉及伪造资料、虚构用途等操作。从法律层面看,分期乐的贷款合同需明确约定还款方式和违约责任,而套贷往往通过隐藏条款或模糊表述规避监管。两者在合同条款、资金使用范围等方面存在明确区分。
实际案例显示,部分用户因过度依赖分期乐导致债务累积,但这些风险源于个人还款能力不足,而非平台诱导套贷。金融监管层对分期乐的审查重点在于是否落实实名认证和风险评估,而非资金用途。消费者需警惕平台诱导过度消费,但不应将分期乐与套贷混为一谈。
从金融产品设计角度看,分期乐通过风险分层机制降低资金使用风险,而套贷则通过欺诈手段增加风险敞口。两者在风控体系、资金流向、法律后果等方面存在系统性差异。消费者在使用分期乐时,应关注自身还款能力与信用记录,而非盲目追求分期便利。
相关文章
分期乐平台是否正规?全面解析
近期,分期乐平台在市场上备受关注。它作为一个新兴的消费金融平台,在为消费者提供灵活支付方案的同时,也引发了对其合法性和规范性的讨论。从多个维度分析来看,我们可以得出一些结论。 首先,分期乐平台在用...
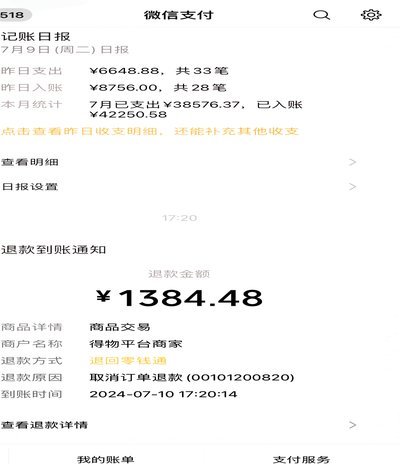
得物余额为何不能直接花?
揭开“得物余额”性质的迷雾,首先需要剥离“平台积分”与“结算资金”的认知偏差。用户账户中的余额,本质上并非由平台发行的虚拟代币,而是交易行为结算后的资金沉淀,涵盖了退款回流、卖方货款结算等多种维度。这...
得物额度看点:信用体系揭秘
**得物购物额度的奥秘:你真的了解自己的信用体系吗?** 在得物的购物世界里,额度不仅仅是一个数字,它背后是一套复杂的信用评估系统。许多用户在购物时突然发现额度不够,却不知道如何查看或提升,这背后...
揭秘分贷乐背后的借款真相
面对“分贷乐是哪家借款平台”这类疑问,首先需要剥离掉品牌名称带来的迷雾。这类名称往往并非单一持牌金融机构的直属品牌,而更多地呈现出“流量聚合器”或“助贷中介”的特征。在移动金融的生态链中,这类平台的核...
急需用钱?花呗提现技巧
花呗提现的渠道选择直接关系到资金到账的速度,而对于急需用钱的用户来说,快速到账显然是首要考量因素。传统的花呗提现功能,即通过花呗账户余额转账至银行卡,受限于银行处理时间和系统风控,通常需要1-3个工作...
得物佳物分期怎么合理使用
得物佳物的分期服务,与其说是一种简单的购物工具,更像是一种定制化的资金管理策略,它巧妙地将消费者购买意愿与自身财务能力做了有效整合。传统意义上的“分期”往往伴随着高额利息,降低了购物的灵活性,而得物佳...