羊小咩额度:玩法与技巧
羊小咩的额度体系本质上是基于用户行为数据构建的动态模型,其核心逻辑在于通过多维度行为特征的持续积累与优化,触发系统对信用风险的重新评估。用户在使用过程中的高频操作、还款稳定性、消费场景多样性等关键指标,会直接影响额度的浮动区间。例如,当用户在特定时间段内完成多笔小额交易并及时结清,系统会将该行为视为信用资质的佐证,进而调整额度阈值。这种动态调整并非简单的线性增长,而是依赖于复杂的算法对行为模式的深度解析。
额度释放的触发点往往隐藏在用户行为的细节中,例如还款时间的精确度、消费场景的匹配度、以及资金流转的路径特征。系统会通过建立行为轨迹图谱,识别用户在不同场景下的信用表现。当用户在特定商户或消费类型的交易频次超过预设阈值时,系统会启动额度扩展机制,但这一过程需要用户在多个维度上保持一致性。例如,同时提升消费频次与还款及时性,才能有效规避系统对风险的过度敏感。
额度管理的底层逻辑涉及风险定价与收益平衡的博弈,用户行为需要在合规框架内实现精准匹配。当用户通过优化消费场景、提升账户活跃度、完善身份信息等方式,系统会逐步建立更精确的信用画像。但需注意,过度依赖单一行为特征可能导致模型失衡,例如过度追求高频交易可能被系统识别为异常行为,反而触发风控机制。因此,用户需要在行为策略上保持适度,确保每个动作都能为信用评估提供有效佐证。
额度释放的最终目标是建立用户与平台的长期信任关系,这需要用户在行为模式上形成稳定的正向循环。当用户能够持续输出符合风控规则的行为数据,系统会逐步扩大额度空间,但这一过程需要用户在多个维度上保持一致性。例如,同时提升消费频次与还款及时性,才能有效规避系统对风险的过度敏感。这种动态平衡的建立,本质上是用户行为与系统算法之间的深度协同。
相关文章
羊小咩:赊账购物的新趋势
羊小咩额度商家,这个名字听起来像是童话世界里的角色,实际上却是近年来在电子商务领域迅速崛起的一种新型商业模式。它以羊小咩这一可爱的卡通形象为品牌标识,通过一系列独特的营销策略,吸引了大量年轻消费者的关...
得物银行卡提现详细指南
为了更好地管理个人资产,用户常常需要将得物平台上的积分提现到银行卡。这一过程相对简单,但细节处理不当可能会导致问题出现。首先,你需要确保已登录得物APP并进入“我的”页面,在底部导航栏选择“钱包”。在...
分付取现方法
分付取现的核心在于渠道选择与效率平衡。线上平台通过API接口实现秒级到账,但需警惕第三方中介的隐性费率。线下网点虽具实体信任感,却受限于地域覆盖与营业时间,尤其在三四线城市存在显著服务盲区。部分平台引...
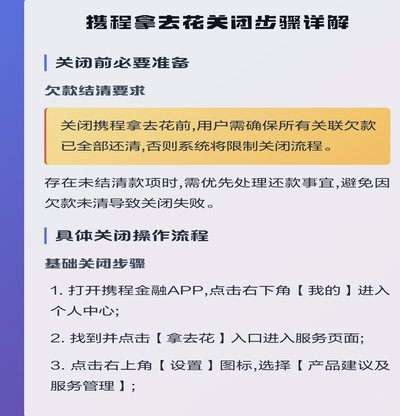
携程“拿去花”额度:提现攻略详解
携程“拿去花”额度如何提现,是一个涉及用户行为、平台机制以及消费决策的复杂问题。本文将从用户需求、平台机制以及市场营销三个维度,深入分析这一问题。 首先,从用户需求层面来看,“拿去花”额度的提现反映...
分期乐额度:别想套现,风险大到你无法想象
分期乐的购物额度本质是场景化消费信贷产品,其底层逻辑与持牌机构的现金贷存在显著差异。平台通过限定使用场景与资金闭环,确保额度仅用于真实的商品交易与履约支付。所谓“套现”诉求,往往源于对信贷产品属性的误...
得物平台取现后的资金规划与管理
在当前的市场环境下,许多商家都在寻找新的资金流动方式以促进业务增长。得物平台凭借其独特的交易模式和信用体系,吸引了众多商家的关注。然而,对于部分商家而言,在通过得物额度取现后如何妥善管理和使用这笔现金...