套花呗背后的金融风险与挑战
“套花呗”现象,近年来在消费金融领域引发了广泛关注,不仅仅是支付平台本身,更反映出宏观经济和金融生态中的潜在问题。简单地将“套花呗”定义为“过度消费”或“财务风险”过于简化,实际上,它涉及了信用评估、风险控制、金融产品设计以及消费者行为等多重因素的交织。从法律角度来看,如果“套花呗”的行为是基于对自身无还款能力的认知,并且利用了支付平台提供的信用便利来进行非法获利,那么就构成了欺诈、挪用资金等犯罪行为。这种行为的核心在于对金融规则的规避,利用了平台的不完善或者消费者自身的认知偏差,最终损害了平台的利益,也可能导致消费者自身的财务困境。更重要的是,平台自身也需对风险控制体系的有效性进行全面评估,避免因过度放贷和风险偏离导致此类事件频发。
“套花呗”行为的本质,不仅仅是个人行为,更是金融体系中存在的信用风险的体现。支付平台为了吸引用户,往往会降低门槛,提供更高的额度,甚至不进行充分的风险评估。这种放任的风险控制策略,为“套花呗”提供了可乘之机。此外,花呗自身的盈利模式也存在驱动“套花呗”行为的因素。平台通过催收和逾期费用来获取利润,因此,只要能吸引到用户使用花呗,就能够持续产生收入。这种商业模式本身就存在一定的激励机制,在一定程度上导致了平台对风险的忽视。然而,这种“依赖催收”的模式不仅不健康,也容易助长“套花呗”的滋生,因为消费者在确认逾期后,往往会进一步利用花呗的便利来周转,形成恶性循环。
值得深入思考的是,“套花呗”现象也反映出当前社会消费观念和债务风险意识的缺失。部分消费者对自身财务状况缺乏了解,对借贷产品的风险认识不足,盲目追求“先消费后还”,甚至将花呗当成“免费”的消费工具。这种消费心态的形成,与社会价值观的改变、过度宣传的营销手段以及金融知识的普及不足等因素有关。更重要的是,消费者自身需要具备更强的理性消费能力,对借贷产品的利率、费用、还款期限等进行全面评估,避免陷入过度消费和债务陷阱。同时,社会各界也应加强对消费文化的引导,提倡理性消费、量入为出,避免盲目追求物质享受。
从更宏观的层面来看,“套花花呗”现象也暴露了金融监管体系的短板。虽然近年来监管部门对支付行业的监管力度有所加强,但对于信用评估模型、风险控制体系以及消费者教育等方面的监管仍存在不足。例如,现有信用评估模型在识别“套花呗”行为的能力上存在局限性,缺乏对消费者行为模式的深入分析。此外,对支付平台风险控制体系的监管也相对薄弱,平台往往缺乏有效的内部风险预警机制和处置预案。因此,加强金融监管,完善监管体系,提升风险控制能力,对于遏制“套花呗”现象、维护金融稳定具有重要意义。最终,解决“套花呗”问题需要建立起多元化的风险防范机制,包括平台自律、消费者自觉、监管合力以及金融科技创新等。
相关文章
花卡可以提现吗?怎么办?
“拿去花卡可以提现吗 现在怎么办”这个问题,从金融角度审视,远比表面的疑问复杂得多。花卡本质上是信用卡的一种简化形式,其提现功能并非“拿走”就能决定的,而是取决于发行行和卡片类型。大多数花卡设计上并非...
美团月付:哪家逾期账单回收平台值得信赖?
美团月付回收平台,这一看似简单的模式,实则蕴含着复杂的商业逻辑与潜在风险。它的核心在于利用美团月付的逾期账单,通过特定平台进行回收,并从中抽取佣金。但“可靠”二字,在众多平台争夺的行业内,显得尤为重要...
数据挖掘:从“花套”中获益
在这个信息爆炸的时代,如何从海量的数据中“拿去花套”出有价值的内容,是一个既挑战又充满机遇的过程。所谓的“拿去花套”,实际上是指数据挖掘和分析技术的应用,通过从复杂的、非结构化的数据中提取知识,进而转...
如何有效提升白条额度
信用评分模型是平台调整白条额度的核心依据,其算法逻辑远比用户直观感知的复杂。平台通过分析用户历史消费频次、单笔交易金额、品类分布等数据,构建多维信用画像。例如,高频次小额消费可能被系统解读为资金周转需...
美团月付取现陷阱需警惕
近期,随着线上支付和信用消费方式的普及,“美团月付”作为一种新的消费模式逐渐被用户接受。然而,在这一背景下,一些不法分子也借机进行套路骗局,利用“美团月付取现”的名义进行诈骗活动。这类骗局通常以高额利...
黄金三十年:数据背后的市场真相
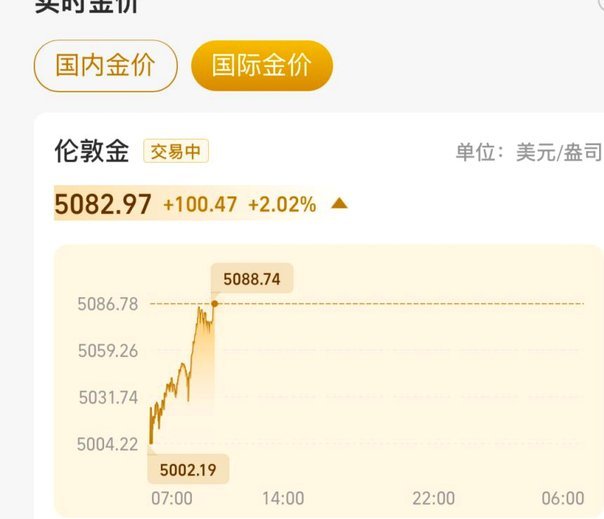
现货黄金的历史数据是理解市场动态的基石,其时间跨度覆盖近三十年的金融体系演变。1990年代初的电子交易平台兴起,使黄金交易从场内撮合转向场外报价,数据记录方式也随之革新。2000年后,伦敦金银市场协会...