分付商家收款:流程与优势详解
分付作为支付宝推出的信用支付工具,其付款流程本质上是将传统支付场景与信用评估体系深度融合的结果。用户在商家端发起支付时,系统会实时调取央行征信数据与支付宝行为数据,通过机器学习模型计算出动态授信额度。这一过程不同于传统信用卡审批,而是基于即时交易场景的多维评估,包括用户历史消费频次、还款记录、设备指纹等200余项指标。商家在接收到分付付款请求后,需在支付宝商户平台完成签约授权,系统会自动将订单信息同步至风控中心进行二次验证,确保资金流转符合合规要求。
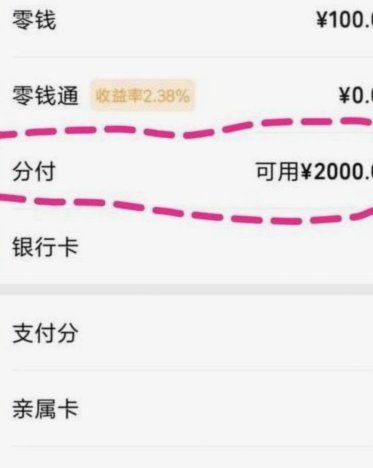
从技术架构看,分付付款涉及三方数据实时交互:用户端的消费决策触发支付指令,经由支付宝核心交易系统进行额度校验,最终将资金划转至商家指定账户。这一过程依托分布式账本技术,确保每笔交易在毫秒级时间内完成多节点共识验证。值得注意的是,系统会根据商家行业属性设置差异化风控规则,例如餐饮类商户需额外校验用户用餐时段与地理位置的匹配度,而电子产品销售则侧重验证用户历史退货率。这种动态风控机制有效平衡了用户体验与资金安全的矛盾。
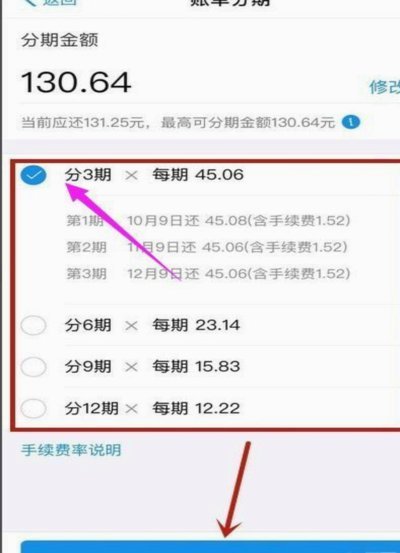
分付模式对商家的财务结构产生显著影响,主要体现在应收账款管理的数字化转型。传统赊销模式下,商家需承担30-60天的账期风险,而分付通过将信用风险转移至平台,使商家可获得即时到账的资金。数据显示,接入分付的中小商家平均账期缩短至7天,资金周转效率提升40%。但这种便利性也带来新的挑战,商家需建立用户信用画像数据库,通过支付宝开放平台API接口实时获取用户分付额度变化,从而优化库存管理和促销策略。
在用户行为层面,分付的付款流程设计暗含行为经济学原理。系统通过"先享后付"的即时反馈机制,刺激用户完成消费决策。当用户选择分付时,页面会同步展示分期利率、总还款额等关键信息,这种透明化披露有效降低信息不对称。商家可借助支付宝的营销组件,针对高信用用户推送定制化分期方案,例如将3期免息优惠与大额订单绑定,这种策略在奢侈品电商领域已实现转化率提升25%的成效。
分付付款体系的可持续发展依赖于生态各方的协同治理。支付宝通过建立商家信用评级体系,将分付使用率纳入商户服务评分,引导优质商家优化用户体验。同时,系统会定期向用户推送账单提醒与信用报告,强化用户履约意识。这种闭环管理机制使分付在保持高使用率的同时,将坏账率控制在0.8%以下,为整个支付生态创造了良性循环。
相关文章
白条数据可视化实战指南:新手快速掌握的进度追踪技巧
在当前快速发展的技术环境中,白条作为一种直观的数据展示工具,越来越受到重视。对于新人来说,如何熟练运用白条功能不仅是提升工作效率的关键,更是优化流程、提高输出质量的重要保障。本文将从多维度深入探讨白条...
“先用后付”陷阱揭秘:套现店铺的消费暗语
“先用后付”套现店铺的暗语,本质上是精巧的欺诈机制,是对交易双方信任的系统性侵蚀。这种模式的核心在于模糊了资金流动的时序,制造了一种看似合理的“先体验后付费”假象。在实际操作中,店铺方往往会通过夸大产...
便荔卡:秒速取现 闪电金融
便荔卡取现秒回,如同金融领域的“闪电战”,将资金周转的速度提升到了极致。它打破了传统线下取款的繁琐流程和时间限制,为用户提供了一种便捷高效的现金解决方案。这种快速的资金获取方式,无疑给人们的生活带来了...
白条提现的真相与技巧
白条提现的本质是将虚拟信用额度转化为现实资金流,其核心逻辑依赖于平台的资金池运作机制。用户通过白条消费形成的应收账款,经系统清算后会进入特定的资金池,平台再通过金融机构进行资金拆借或质押操作。这一过程...
分期乐平台是否正规?全面解析
近期,分期乐平台在市场上备受关注。它作为一个新兴的消费金融平台,在为消费者提供灵活支付方案的同时,也引发了对其合法性和规范性的讨论。从多个维度分析来看,我们可以得出一些结论。 首先,分期乐平台在用...
得物余额为何不能直接花?
揭开“得物余额”性质的迷雾,首先需要剥离“平台积分”与“结算资金”的认知偏差。用户账户中的余额,本质上并非由平台发行的虚拟代币,而是交易行为结算后的资金沉淀,涵盖了退款回流、卖方货款结算等多种维度。这...