绑卡领现金:碎片权益如何变现?
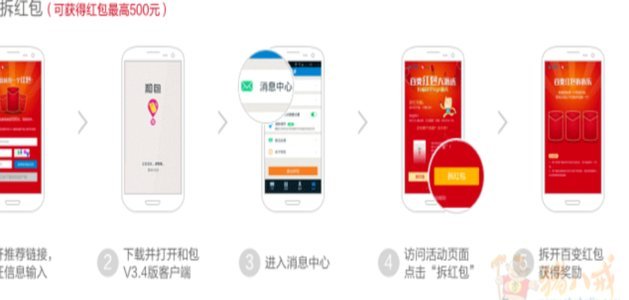
这类App的兴起,本质上是权益碎片化的极致利用。过去,银行、支付机构、甚至电商平台,会针对特定场景(如新用户注册、活动参与、消费满额等)推出现金奖励。这些奖励往往分散、零散,且用户获取门槛不低。而现在的“绑卡领现金”App,则将这些分散的权益整合到统一平台,让用户无需费尽心思寻找,就能轻松获取现金返现。这种模式的便捷性,极大地降低了用户参与成本,同时也为App带来了可观的用户增长,形成了一种正向循环。更进一步分析,这体现了移动互联网时代用户对时间成本的极致追求,便捷和高效是其核心诉求,App的设计理念必须围绕此进行优化。用户渴望的是“零门槛”地获取收益,而这种“绑卡”模式恰好击中了用户心理。
然而,这类App的商业模式远不如表面的“免费”那么简单。其盈利点主要在于,从银行、支付机构、或电商平台处获取佣金。App作为信息的中介,将用户的消费行为导向合作商家,商家获得用户,App获得佣金,用户获得现金返现,这构成了一个三方共赢的局面。但关键在于,这三方之间的“透明度”和“公平性”始终是潜在风险点。如果App过度依赖单一合作方,或者返现比例过于低下,最终伤害的是用户利益,导致用户流失,甚至引发信任危机。长期来看,一个健康、可持续的“绑卡领现金”App,需要建立多元化的合作关系,并持续优化返现机制,以保障用户体验。
风险控制是这类App必须重点关注的维度。用户信息安全、支付安全,以及资金安全是三道关键防线。绑卡本身就涉及敏感的金融信息,如果App缺乏严格的安全措施,极易成为黑客攻击的目标。资金安全则关乎用户的财产保障,一旦出现资金流失,将对App的声誉造成毁灭性打击。除了技术层面的安全保障外,合规性也是核心要素。需要严格遵守国家金融监管政策,确保业务运营在法律允许的范围内进行。尤其是在营销推广方面,需要避免诱导用户进行高风险消费,以及虚假宣传等行为。如果无法有效控制这些风险,最终等待App的将是严厉的监管处罚。
App与银行合作的模式,也塑造了其独特的运营边界。银行通常会对合作App的资质、风控能力、用户规模等进行严格评估,以确保自身的风险敞口可控。这意味着,这类App需要具备一定的实力和行业口碑,才能获得银行的信任与合作。这种信任关系,也限制了App的业务发展空间。例如,App无法随意调整返现比例,或者进行跨行业的业务拓展。这种制约关系,既是机遇也是挑战。机遇在于,银行的合作可以为App提供资金支持和流量入口;挑战在于,App需要持续提升自身价值,才能在银行的评估体系中保持竞争力。
“绑卡领现金”App的未来发展方向,并非简单的“烧钱补贴”与“用户争夺”。更重要的是,提升用户体验,构建长期价值。这需要App更深入地了解用户需求,提供个性化的服务。例如,根据用户的消费习惯,推荐更合适的返现活动;或者提供专业的理财建议。同时,App也应积极探索新的盈利模式,例如,提供增值服务,或者与金融机构合作,提供更全面的金融产品。最终,这类App需要从单纯的“现金返现”平台,转型为用户信赖的金融服务入口,才能在激烈的市场竞争中脱颖而出。
相关文章
“先用后付”陷阱揭秘:套现店铺的消费暗语
“先用后付”套现店铺的暗语,本质上是精巧的欺诈机制,是对交易双方信任的系统性侵蚀。这种模式的核心在于模糊了资金流动的时序,制造了一种看似合理的“先体验后付费”假象。在实际操作中,店铺方往往会通过夸大产...
分期乐人工电话95066沟通指南
分期乐人工电话95066,这个号码对于许多用户来说,可能代表着他们与分期乐的首次或多次沟通。然而,简单地“转”这个号码,往往意味着对整个分期乐体验的理解不够深入。实际上,95066并非一个可以随意“转...
花呗:信用消费的新时代
花呗的触角已悄然延伸至消费金融的各个角落,成为信用经济时代不可或缺的支付方式。它的本质并非简单的分期付款工具,而是构建了一个动态的信用评估体系。通过大数据分析用户消费习惯、还款能力等维度,花呗精准描绘...
羊小咩消费额度能否提现?揭秘真相
关于“羊小咩”消费额度是否可以提现,首先要明确的是,“羊小咩”实际上是一款互联网小额贷款产品。对于这样的信贷服务,通常情况下是不支持将消费额度直接提现为现金的。 具体来看,用户在使用“羊小咩”的过程...
京东白条提现?先换商品
京东白条并非传统的活期现金信用额度,其本质是一张用于消费场景的循环授信凭证。因此,用户试图实现“提现”这一动作,必须先重构思维模型——这不是一次简单的资金提取过程,而是对消费信贷资金的变现路径设计。从...
花2000元,如何让它“活”起来?
任何试图将“花掉的2000元”直接等同于可变现现金流的思维模式,本质上都是一种对价值循环的误解。我们必须从经济学和资源管理的角度拆解这个问题。所谓“套现”,核心不是时间问题,而是能否成功锚定一个可靠的...