分期乐提现全攻略:从信用匹配到分批操作详解
分期提现的本质并非简单的资金切割,而是一套复杂的、基于风险预估和平台内部风控模型的资金流管理策略。初次进行分期乐提时,核心任务在于完成“账户信用层级匹配”。这远超指点几个按钮操作。您必须首先全面梳理个人身份信息与平台要求的最高级别KYC(Know Your Customer)合规性。这包括但不限于实名认证的全部资料页码、持续性的资金进出路径证明以及关联设备的唯一锁定。只有在所有的底层信用参数达到最优状态,才能确保后续分期提现流程具备最高的自动化审批通过率,避免因任何一个信息节点的缺失或不匹配而造成整个提款周期的停滞。这阶段的准备工作决定了你后续执行能走多快、能否畅通无阻。
一旦底层信用参数预设完成,第二步即为“分批次交易层级切割”的实际操作。专业处理者不会将总额直接拆分成等份进行提交,而是需要根据平台在不同时间段对资金流匹配度的容忍度进行动态调整。你需要将目标金额依照平台的内部提现阈值(Withdrawal Threshold)和历史平均审批周期来反向规划。例如,如果系统每日处理的最大稳定量级为X额,那么最优的提现间隔就是围绕X的倍数递增或减小,而不是机械地固定时间点提交相同份额。核心原则是保持资金流的出入节律感,避免形成突兀的、超出平台正常运营周期的“大笔一次性冲击”,此类操作极易触发系统自动化的反欺诈预警机制。
接下来进入关键的“中间层级复核与回传管理”。每一次分批提现都不会是直接发送到外部账户,而是经历了一个多级的内部审核通道——通常包括风控部门、运营合规组和清算模型。您需要高度关注每个阶段交易发起后的系统状态反馈,不能仅仅等待指定时间点进行下一步操作。一旦某一环节的审批状态长时间卡滞(例如超过标准时限的30%),这极大概率意味着该笔资金在某个特定维度被触发了预警标记。此时的任务不是重复提交,而是主动查询该批次的具体拦截原因和所需的补充证明材料,将其视为一次高效的流程反馈循环管理。
提现过程中的流动性风险处理是分期提现阶段最常被忽视的技术点。由于您采取的是摊薄式释放资金的方式,理论上总体的额度风险降低了,但潜在的时间窗口风险却升高了。当多个批次交易处于不同审批周期的“并行状态”时,如果某个前期批次的流程突然因外部系统维护或政策调整而被强制暂停,会导致后续所有计划的提交都需要进行时间轴上的连锁推迟和重新校准。因此,在分期提现的战术执行中,必须保持对平台系统公告的极度敏感性,一旦察觉到服务周期的任何微小变动信号,应立刻调整本批次的提交权重,确保整体资金流匹配度的连续性和弹性。
最终,每一次成功完成的分期乐提每一个阶段都需要建立完善的“独立审计证据链”。这意味着你不能只保留系统给出的交易记录截图,而需要将每一笔成功的到账时间、对应的平台内部处理编号(Transaction ID)以及与提交申请时的所有沟通凭证进行交叉比对存档。这种纵向的证据积累,实质上构建了一套独立的财务行为轨迹档案。一旦发生资金异动或系统争议,拥有这层结构化的审计记录,才能在申诉和追溯时占据绝对的主动权和话语优势。记住,高阶的操作不只是关于提现成功与否,更是关于其背后能否建立无可辩驳、完全透明的数字合规证据链。
相关文章
如何巧妙操作提升花呗额度
花呗的额度分配机制建立在用户信用评估模型之上,其核心逻辑是通过消费行为数据预测还款能力。系统会综合分析用户近3个月的消费频次、金额分布、支付场景多样性等维度,形成动态信用评分。例如高频次小额消费往往比...
得物App余额提现遇阻详解
得物App的余额提现功能在用户端呈现为一个复杂的资金流转系统,其底层逻辑涉及平台资金池与第三方支付接口的协同运作。当用户遭遇提现受阻时,往往映射出系统风控机制的主动干预。平台为防范洗钱风险与资金滥用,...
携程“拿去花”额度提现全流程指南(或)如何安全提现携程拿去花额度?
携程拿去花额度的提现操作需要明确其本质属性与平台规则。该额度本质上属于携程积分体系衍生的虚拟资金,与信用卡预借现金存在本质差异。用户需通过携程APP内"我的积分"模块进入拿去花页面,选择"额度提现"功...
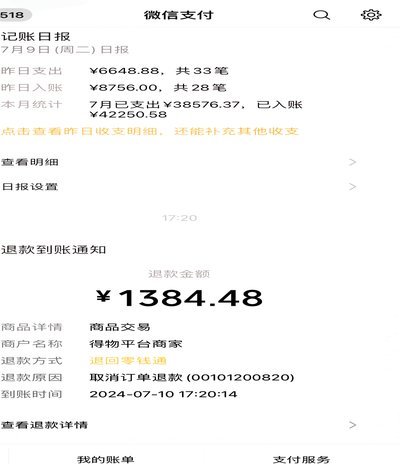
得物余额为何不能直接花?
揭开“得物余额”性质的迷雾,首先需要剥离“平台积分”与“结算资金”的认知偏差。用户账户中的余额,本质上并非由平台发行的虚拟代币,而是交易行为结算后的资金沉淀,涵盖了退款回流、卖方货款结算等多种维度。这...
如何利用鹿优选商城实现高效的品牌变现?
鹿优选商城凭借其独特的商业模式和精准的市场定位,迅速在市场上占据了一席之地。对于商家而言,在鹿优选上变现不仅仅是一种销售渠道的选择,更是品牌曝光度提高、客户群体拓展的有效途径。首先,鹿优选通过大数据分...
分期乐借钱受限怎么办
当面对“分期乐不能借钱”的情况时,许多用户可能会感到困惑和焦虑。这种情况可能是由于多种原因造成的,包括但不限于个人信用问题、平台政策调整或系统维护期间的临时限制。首先,了解具体情况的原因至关重要。用户...