分期乐利息多少:你的信用决定它
分期乐作为国内较为知名的消费分期服务平台,其利息成本并非一成不变,而是受到多种因素影响,呈现出动态变化的态势。简单粗暴地给出“现在利息多少”是不可取的,因为实际到手的成本,取决于用户自身的信用评估结果、分期商品种类、分期期限和平台活动等变量。早期,分期乐的利率较为透明,普遍在0.5%-2%的月利率区间,折算成年化利率大约在6%-24%左右。 然而,随着监管政策的收紧以及市场竞争的加剧,分期乐不得不进行调整,利率的透明度有所降低,且根据不同情况可能会出现较高的分期费用,最终的成本可能远超传统贷款形式。 因此,想要了解具体的利息成本,必须考虑更全面的因素,例如用户所选择的商品类别,以及分期乐对不同风险等级用户的定价策略。
分期乐的定价策略,很大程度上取决于用户在平台上的信用评估。平台会综合考虑用户的芝麻信用、消费习惯、还款记录等信息,进行风险评级。信用等级越高,意味着风险越低,平台能提供的利率通常也越低,甚至会有一些优惠活动,例如首期免息或者降低手续费。相反,信用等级较低的用户,则会被视为高风险,平台会收取更高的利率和手续费,以弥补潜在的风险。这种差异化的定价机制,客观上也反映了风险定价的基本原则。 除此之外,不同类型的商品,分期乐的定价也会有所区别。例如,分期手机、家电等商品通常会享受一定的政策支持或平台补贴,因此利率相对较低,而分期现金贷款或者其他类型的消费信贷,则利率会更高。
除了平台自身的定价策略,分期乐的利息成本还受到监管政策的影响。监管部门对消费信贷市场的规范日趋严格,对利率上限、信息披露等都有明确的要求。这些政策的出台,在一定程度上限制了分期乐提高利率的空间,也促使其更加注重风险控制和成本优化。早期的“先息后本”模式被规范后,分期乐不得不将一部分费用以服务费、手续费等名目进行收取,虽然这在一定程度上缓解了利率压力,但用户最终承担的成本并无明显降低。 监管的持续收紧也迫使分期乐探索新的盈利模式,例如与商家合作,通过商户补贴等方式降低用户的分期成本。
要准确评估分期乐的实际利息成本,用户需要仔细阅读分期协议中的各项条款,特别是关于利率、手续费、服务费、滞纳金等方面的说明。切勿只关注标榜的“低利率”宣传,而忽略了隐藏在其他条款中的费用。平台通常会将利率与其他费用捆绑在一起,使得用户难以清晰地了解总体的成本构成。 此外,利用分期乐的APP或者网站进行模拟分期计算,可以更直观地了解不同分期期限和商品类别下的利率和费用。 在选择分期服务时,用户应该进行充分的比较,对比不同平台和商品提供的利率、费用和还款方式,选择最适合自己的方案,避免因盲目分期而增加不必要的财务负担。
理解分期乐的利息成本,需要认识到其复杂性和动态性。它不仅取决于用户的信用评估和分期期限,还受到监管政策和市场竞争的影响。 平台为了规避监管风险和提升竞争力,可能会采用不同的定价策略和盈利模式,使得用户的实际成本难以预估。 因此,用户在选择分期服务时,必须保持谨慎的态度,仔细阅读相关条款,进行充分的比较,避免盲目追求低利率而忽视了其他费用,最终导致财务困境。 除了成本本身,还应关注分期还款对个人信用记录的影响,避免因逾期还款而损害信用。
相关文章
携程拿去花额度提升指南
**携程“拿去花”提额攻略:如何有效提高信用额度** 在旅行与消费领域,信用额度的重要性不言而喻。作为携程推出的信用支付产品,“拿去花”近年来受到广泛关注。其本质类似于支付宝的“花呗”,但更专注于旅...
羊小咩的归属之谜:身份认同的现代寓言
“羊小咩是哪家的”这个问题,看似简单稚嫩,却暗藏着对身份认同和归属感的探讨。我们常常将“家”视为温暖的港湾,那里承载着我们的记忆、情感和安全感。而当一个人或某物脱离了这个熟悉的环境时,“家”便成为一个...
羊小咩消费额度怎么获取
### 羊小咩消费额度:不只是数字,而是信用的映射 消费额度,看似一个简单的数字,实则背后牵涉到复杂的信用评估体系。羊小咩的消费额度并非凭空而来,而是基于用户的历史行为、收入水平、负债情况等多维度...
分期乐为何突然无法使用
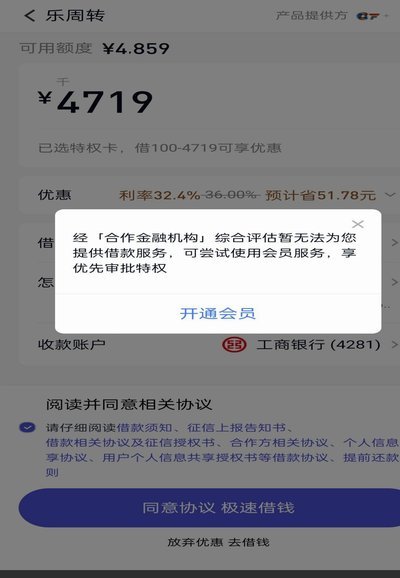
分期乐近期出现的使用障碍,折射出消费金融平台在合规与技术迭代中的结构性矛盾。监管层对互联网借贷的穿透式监管持续加码,2023年《关于进一步规范大学生互联网消费贷款的通知》等政策文件,直接压缩了分期乐依...
如何处理白条逾期问题
面对“白条逾期”这一问题,首先要了解白条逾期可能带来的后果。逾期不仅会增加利息负担,还可能导致信用记录受损,影响未来申请贷款或信用卡等金融产品的资格。因此,解决白条逾期问题刻不容缓。 针对不同的逾期...
花呗额度提升:信用评分优化指南
### 用户行为分析与信用评分系统 蚂蚁花呗的额度提升,本质上是平台对用户信用价值的重新评估。用户在使用花呗的过程中,每一次按时还款、每一次消费记录,都会被系统记录并转化为信用数据。这些数据不仅包括...