微信分付:玩转信用资金的妙招
微信分付作为腾讯生态内的信用支付工具,其资金流转逻辑与传统信用卡存在本质差异。用户需理解分付额度本质是腾讯基于用户支付行为评估的信用授信,而非现金提取权限。通过合理规划消费场景,可将分付额度转化为流动性资产。例如在电商大促期间,利用分付支付预付定金,待商品发货后通过其他支付方式补足尾款,实现资金的跨时间错配。这种操作本质上是利用分付的账期优势,而非直接套现。
分付的还款周期设计具有显著的财务杠杆效应。用户若能精准把握还款时间点,可将资金占用成本降至最低。例如在月末还款日前完成全额还款,可避免产生利息支出。同时,结合微信支付的账单分期功能,将大额消费拆分为多期还款,能有效缓解现金流压力。值得注意的是,分期手续费率与分付利率存在联动关系,需综合计算资金成本。
微信生态内的资金流转存在隐性套利空间。通过分付支付线下消费后,将资金转入零钱池,再用于线上支付可获得更高的资金使用效率。这种操作利用了微信支付的账户体系设计,将分付额度转化为可随时调用的流动性资产。但需注意,频繁的账户间资金划转可能影响信用评分,需保持合理的资金周转频率。
分付的信用额度与微信支付的积分体系存在协同效应。用户可通过分付支付积累的积分,兑换腾讯生态内的优惠券或增值服务,实质上是将信用额度转化为消费折扣。这种操作模式将分付的信用成本转化为消费收益,属于典型的信用套利。但需警惕积分兑换规则的变动可能带来的隐性成本。
资金周转策略需建立在风险控制基础上。用户应通过微信支付的账单管理功能,实时监控分付余额与还款计划。同时利用腾讯的金融工具,将分付资金转入货币基金实现保值,或通过理财通进行短期投资获取收益。这种资金配置方式将分付的信用额度转化为可增值的金融资产,而非单纯的资金套现。
分付的使用本质是信用资源的再配置,其价值在于优化个人资金的时间价值。用户需建立系统的财务规划,将分付额度纳入整体资产配置框架,而非简单视为现金提取工具。通过合理利用微信生态的金融工具,可实现信用额度的高效利用,但需始终遵循风险可控的原则。
相关文章
信用分到位,风控安全又灵活,三步到位
得物分期的核心逻辑建立在用户信用评估与消费场景的精准匹配上。平台通过多维度数据模型对用户进行评分,包括历史交易频次、账户活跃度、社交关系链等隐性指标。当用户选择支持分期的商品时,系统会实时调用风控引擎...
得物佳物分期额度,如何才能提升?
得物佳物分期额度的提升本质上是平台风控模型对用户信用价值的重新评估。平台通过多维度数据交叉验证,包括消费频次、支付方式多样性、账户活跃度等指标。高频次的消费行为能有效证明用户支付能力,但需注意避免过度...
会员费不退,用户如何维权突围?
### 鹿优选会员不退,用户权益困局与平台商业逻辑的博弈 #### 会员费一旦缴纳,退订几乎成为一场困局。这不仅仅是平台单方面的制度设计,更是用户权益与商业利益之间的博弈。鹿优选作为电商平台,其会...
如何在分期乐关闭天创信用功能
在当前的消费金融环境中,分期乐作为一个广受欢迎的借贷平台,为用户提供了多样化的金融服务。其中,“天创信用”是分期乐的一个重要组成部分,它通过分析用户的财务状况和信用历史来提供个性化的借款额度与利率。然...
分付取现方法
分付取现的核心在于渠道选择与效率平衡。线上平台通过API接口实现秒级到账,但需警惕第三方中介的隐性费率。线下网点虽具实体信任感,却受限于地域覆盖与营业时间,尤其在三四线城市存在显著服务盲区。部分平台引...
黄金三十年:数据背后的市场真相
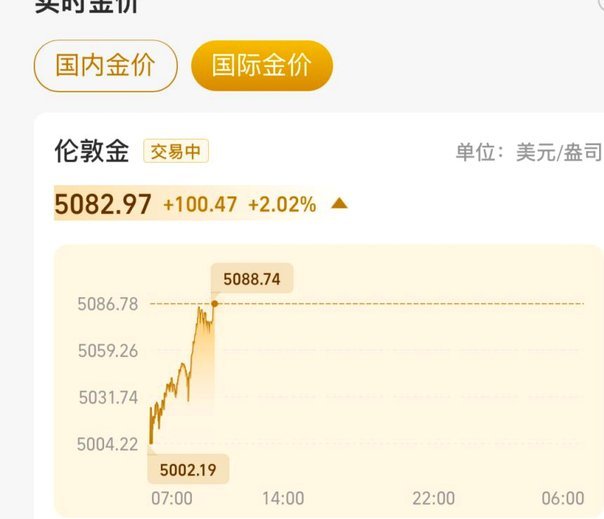
现货黄金的历史数据是理解市场动态的基石,其时间跨度覆盖近三十年的金融体系演变。1990年代初的电子交易平台兴起,使黄金交易从场内撮合转向场外报价,数据记录方式也随之革新。2000年后,伦敦金银市场协会...