羊小咩享花卡额度提现攻略
羊小咩享花卡的购物额度提现逻辑与传统信用卡存在本质差异。该产品设计的核心是消费分期场景,而非现金提取功能。用户若尝试将额度转为现金,需明确其本质是通过分期付款实现资金周转,而非直接提现。系统会将额度转化为可分期账单,实际到账金额受分期期数和手续费影响。例如首期分期可能仅到账70%额度,后续期数逐步补足,这种设计既规避了现金提取风险,又满足了用户短期资金需求。
提现操作需通过招商银行APP完成,但流程与普通信用卡取现存在关键区别。用户需先将额度转化为可分期账单,再选择"分期付款"选项,系统会自动将额度拆分为多期账单。值得注意的是,这种操作会产生分期手续费,且每期账单需在账单日还款。若用户选择全额还款,系统会将剩余额度重新释放,形成资金循环。这种设计既符合监管要求,又保障了资金安全。
从风险控制角度看,羊小咩享花卡的提现机制具有双重防护。首先,系统会对用户信用评分和还款能力进行动态评估,限制过度透支行为。其次,提现操作会生成分期账单,使资金流转可追溯,避免资金滥用。这种设计既满足了用户资金周转需求,又防止了信用卡套现等违规行为。同时,系统会实时监控资金流向,确保提现用途符合协议约定。
对于有资金周转需求的用户,建议优先考虑额度分期还款而非提现。通过分期操作,用户可获得更灵活的资金使用方式,同时避免提现产生的手续费。若确实需要现金,可选择绑定的借记卡还款,或通过银行转账功能将额度转化为可支配资金。这种操作方式既符合产品设计初衷,又能满足实际需求,实现资金使用的最优平衡。
羊小咩享花卡的提现机制本质上是消费金融场景的创新应用。通过将额度转化为分期账单,既满足了用户资金周转需求,又规避了现金提取风险。这种设计既符合监管要求,又保障了资金安全,体现了金融科技在消费场景中的精细化运营。用户在使用过程中需充分理解产品逻辑,合理规划资金使用,避免因操作不当导致信用风险。这种平衡点的把握,正是该产品在竞争市场中保持优势的关键所在。
相关文章
信用分到位,风控安全又灵活,三步到位
得物分期的核心逻辑建立在用户信用评估与消费场景的精准匹配上。平台通过多维度数据模型对用户进行评分,包括历史交易频次、账户活跃度、社交关系链等隐性指标。当用户选择支持分期的商品时,系统会实时调用风控引擎...
携程银行卡解绑操作指南
在日常生活中,我们常常会在旅行预订网站上绑定银行卡以方便支付,但有时候可能会因为更换银行卡、不再使用该网站服务等原因想要取消绑定。以携程为例,取消银行卡绑定的操作并不复杂,但需要确保用户信息正确,避免...
分期乐提现微信还款指南
近期,有不少用户反映通过分期乐提现到微信后需要还款的流程较为复杂。本文将详细解析这一过程,并提供一些实用技巧,帮助用户更便捷地完成操作。 首先,确认提现成功是进行下一步的前提。通常情况下,在微信支...
数据挖掘:从“花套”中获益
在这个信息爆炸的时代,如何从海量的数据中“拿去花套”出有价值的内容,是一个既挑战又充满机遇的过程。所谓的“拿去花套”,实际上是指数据挖掘和分析技术的应用,通过从复杂的、非结构化的数据中提取知识,进而转...
如何巧妙获取竞争对手的“拿去花”策略
“拿去花”的套取,本质上并非简单的物理操作,而是一种对信息的抽取和利用,需要我们深入理解其背后的动机、策略和潜在风险。这种“套取”的行为,往往源于对竞争对手、行业领先者或特定领域的掌握者所拥有的独特知...
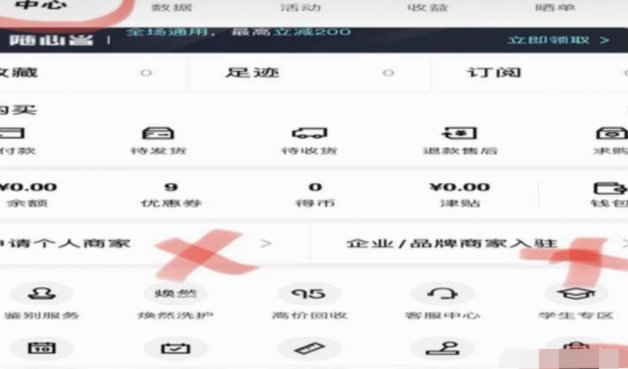
如何查看得物额度?
得物是一款专注于潮流商品的购物平台,用户在该平台上进行消费时可以申请一定的额度以支持自己的购买需求。那么,这个额度在哪里呢?实际上,额度通常不是显而易见地展示在一个单独的位置,而是与用户的账户设置和个...