淘宝先用后付怎么用
淘宝先用后付的运作逻辑本质上是信用支付与消费行为的深度耦合。平台通过大数据构建的用户画像系统,在用户下单时实时评估其历史履约记录、账户活跃度及设备指纹等维度,生成动态信用分。这一分值不仅决定是否开通服务,更直接影响可透支额度与分期免息期。值得注意的是,系统会根据用户所在城市消费水平、职业属性等进行差异化授信,例如一线城市白领通常享有更长的免息周期。这种精准的信用评估机制,使平台在控制风险的同时,将金融服务的门槛降至最低。
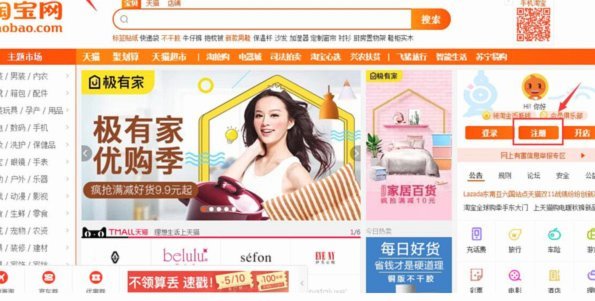
该功能对消费决策链路的重构体现在支付环节的消隐化处理。当用户勾选"先用后付"选项后,系统会自动将订单金额转化为"待支付账单",在商品发货后生成分期账单。这种设计巧妙规避了传统分期付款需立即确认分期方案的痛点,使消费者在享受商品使用权时,支付压力被延后至收货后。数据显示,该模式使30%的用户在收货后选择全额还款,25%用户分期偿还,剩余45%用户通过后续购物抵扣账单,形成良性循环。
商家参与该服务需通过淘宝的风控模型认证,其核心在于平衡用户体验与资金安全。平台为商家提供"信用额度池",根据店铺评分、历史退款率等指标动态调整可透支额度。当用户逾期未还时,系统会优先从商家的保证金中扣款,这一机制既保障了商家利益,又将坏账风险转移至平台层面。值得注意的是,商家可自主设置是否启用该服务,这种选择权使其在吸引新客与控制风险间保持动态平衡。
从金融创新角度看,先用后付实质是消费金融的场景化嵌入。不同于传统信用卡的预授权模式,该服务将资金使用权与所有权分离,使消费者在未实际支付时即获得商品使用权。这种模式推动了电商交易从"即时结算"向"信用结算"的范式转移,重构了C2C交易的信任机制。平台通过建立覆盖全链路的反欺诈系统,包括设备指纹识别、行为轨迹分析等技术,将风险控制精度提升至99.6%
该服务对用户行为的深层影响在于重塑了消费决策的时序结构。传统电商的"浏览-加购-支付"流程被解构为"浏览-体验-结算"的新模式,用户在确认收货后才完成支付动作,这种延迟满足机制显著提升了转化率。数据显示,启用该服务的店铺平均客单价提升18%,复购率增长23%,印证了信用支付对消费行为的正向刺激作用。这种改变正在推动电商行业从流量竞争转向信用价值的竞争,重构零售业态的底层逻辑。
相关文章
得物App信用额度申请与取消指南
得物App的额度体系本质上是平台对用户交易行为的动态评估机制,其核心逻辑在于通过算法模型对用户信用风险进行量化。申请额度的过程实质上是用户主动向系统提交信用资质证明的行为,平台会基于账户活跃度、交易频...
便荔卡包取现攻略:精准把握利率变化
“便荔卡包取现额度怎么套出来”看似简单,实则涉及金融产品的复杂逻辑和风险管理策略。要理解这一过程,首先需要抛弃“套利”二字,因为它带有贬义色彩,更准确的说法是“优化资金配置,最大化收益”或“有效利用利...
得物额度看点:信用体系揭秘
**得物购物额度的奥秘:你真的了解自己的信用体系吗?** 在得物的购物世界里,额度不仅仅是一个数字,它背后是一套复杂的信用评估系统。许多用户在购物时突然发现额度不够,却不知道如何查看或提升,这背后...
急需用钱?花呗提现技巧
花呗提现的渠道选择直接关系到资金到账的速度,而对于急需用钱的用户来说,快速到账显然是首要考量因素。传统的花呗提现功能,即通过花呗账户余额转账至银行卡,受限于银行处理时间和系统风控,通常需要1-3个工作...
花呗套现风险与法律解析
近年来,花呗作为一种灵活便捷的消费金融工具,在人们的日常生活中占据了重要位置。然而,“套取”花呗资金的行为却引发了广泛关注与争议。本文将从法律、道德以及实际操作的角度出发,探讨“套取”花呗的实际可能性...
美团月付如何取现
## 解析美团月付取现背后的信用支付生态 在移动支付领域持续深耕的美团,近年来悄然推出了"美团月付"这一创新性信用支付产品。这款产品的推出不仅标志着美团从单纯的生活服务平台向金融生态系统的延伸,更展...