分期乐怎么才能注销帐号
分期乐注销帐号并非简单的点击删除,背后牵扯到个人金融数据的处理与平台合规义务。用户账户绑定了消费记录、借款历史、还款状态等核心数据,这些信息的清除需要遵循金融监管对个人信息保护的基本要求。注销流程的设计本质上是平台在用户体验与合规责任之间做出的平衡——如果注销门槛过低,可能影响平台对信贷风险的整体管控;如果门槛过高,则容易引发用户投诉与监管关注。因此,理解注销路径时,首先需要厘清的是平台对已存续金融业务的态度:未结清的订单是否必须先行处理,这直接决定了注销流程的起点。
实际操作中,大部分用户走的是APP内的自助注销通道。打开分期乐APP,进入"我的"页面,找到"设置"或"账号安全"板块,通常能看到"注销账号"的入口。点击后系统会弹出确认提示,要求用户完成身份验证,这一步骤的存在是为了防止恶意注销或账号被盗后被清空。验证通过后,平台会进入一个冷却期,一般为三十到六十天。在此期间,若用户重新登录,注销请求会被自动撤销,这个机制既给了用户反悔的机会,也给了平台重新激活账户的窗口,是典型的金融类APP风控设计。
冷却期结束后,如果用户未再登录,注销才会正式生效。此时账户内的数据会被按平台规定的保留期限归档存储,而非立即物理删除。这意味着,用户在注销前仍有机会查看并导出关键信息,比如已完成的交易记录、还款凭证等。很多用户恰恰是在这个环节才意识到,之前的一些消费记录可能需要留存作为个人财务管理的参考。平台通常会提供数据导出功能,用户可以选择将重要信息打包保存,这也是注销流程中值得注意的细节。
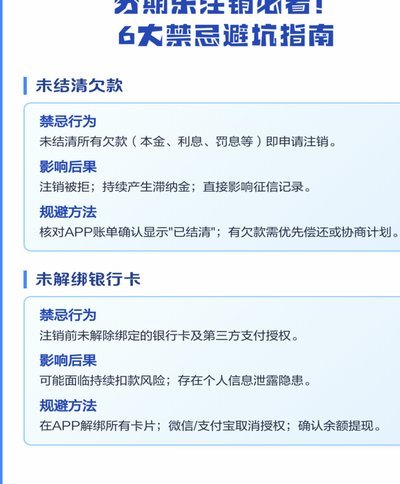
注销过程中最需要注意的环节是未结清的订单。如果账户下仍有待还的分期款项或逾期记录未处理,系统会阻止注销操作,并提示用户先完成还款或结清所有欠款。这一限制并非平台设置的障碍,而是基于金融业务连续性管理的需要——未完成的信贷关系一旦中断,可能影响征信系统的记录完整性。建议用户在注销前,先登录APP核对所有借款状态,确认没有遗漏的还款义务,必要时联系官方客服确认具体结清要求。
注销完成后,用户原有的账户体系将彻底解除与分期乐平台的绑定关系。这意味着,所有与账号关联的优惠活动、积分、优惠券等权益同步失效,已开通的自动扣款授权也会被取消。对于曾经在分期乐上积累的消费积分或会员等级,这些虚拟资产在注销后不会保留。部分用户可能误以为注销后还能继续使用某些功能,实际上注销是不可逆的操作,任何后续尝试重新注册新账号的行为,都不会继承原账户的历史数据。
从用户权益保护的角度看,注销流程的透明度往往取决于平台是否提供了足够的信息指引。如果用户在注销过程中遇到阻碍或疑问,最直接的方式是通过APP内的在线客服通道进行咨询,部分平台还支持电话客服的介入。值得注意的是,不同版本的分期乐APP可能在注销入口的位置和命名上有所差异,建议优先通过官方渠道获取最新指引,而非依赖非官方的第三方教程。保持对注销流程的清醒认知,既能避免误操作带来的数据丢失,也能帮助用户在做出注销决定前充分评估自身需求。
相关文章
现货黄金走势:美联储政策与地缘风险影响
近期市场对美联储政策路径的预期分化,正在重塑黄金的短期波动逻辑。市场交易员开始重新评估9月FOMC会议的潜在影响,若通胀黏性持续低于预期,可能催生政策转向的提前信号。这种不确定性为黄金提供了避险属性的...
白条平台客服:信任与风险的守护者
白条平台客服,不仅仅是处理用户咨询的窗口,更代表着金融科技公司在用户体验和品牌声誉上的关键节点。从行业经验来看,平台客服的价值远不止于解决逾期、申请等常规问题。它实际上是企业与用户建立信任的桥梁。早期...
如何有效提升白条额度
信用评分模型是平台调整白条额度的核心依据,其算法逻辑远比用户直观感知的复杂。平台通过分析用户历史消费频次、单笔交易金额、品类分布等数据,构建多维信用画像。例如,高频次小额消费可能被系统解读为资金周转需...
信用卡额度套取方法可行吗
“白条加油额度自己能套出来不”这句话,看似简单,实则蕴含着对信用卡消费习惯、银行风险控制以及个人财务管理的深刻理解。传统观念认为,持卡人可以通过“白条”(指信用卡)的额度进行消费,再将消费金额转入信用...
花呗额度提升:信用评分优化指南
### 用户行为分析与信用评分系统 蚂蚁花呗的额度提升,本质上是平台对用户信用价值的重新评估。用户在使用花呗的过程中,每一次按时还款、每一次消费记录,都会被系统记录并转化为信用数据。这些数据不仅包括...
分期乐额度未到? 了解风控真相
看到额度却无法提现的情况,常让用户感到困惑。这并非系统故障,而是风控模型的动态调整在起作用。平台展示的可借额度仅代表当前的授信能力,实际放款需经过实时准入审核。每一次点击“借钱”按钮,背后都有一套复杂...