揭秘美团月付套现背后的秘密渠道
谈论美团月付套现点位,本质上是在探讨一种非正规的信用变现路径。美团月付作为一种基于消费场景的信用支付工具,其设计的初衷是辅助用户完成线上线下消费,而非直接提供现金流。当用户试图通过某种“点位”将信用额度转化为现金时,这个“点位”实际上包含了手续费、技术成本以及服务商承担的风险溢价。低点位往往意味着高风险的结算路径,而高点位则是为了覆盖支付链路中复杂的欺诈防控和资金结算成本。
针对“平台是什么软件”这一疑问,必须澄清一个认知误区:市面上并不存在官方或合规的“套现软件”。所谓的平台,大多是由第三方支付代理、技术中介或者非法支付结算脚本构成的碎片化生态。这些所谓的“工具”往往隐藏在社交软件、私域流量群或伪装成商户管理系统的程序之中。它们通过模拟虚假交易、构造虚构商户订单等手段,试图在美团强大的风控系统缝隙中完成资金的搬运,其本质是高度依赖技术对抗的灰色地带。
深入剖析点位的波动逻辑,可以发现其与交易链路的复杂程度成正比。一个看似低廉的点位,往往隐藏着极高的资金被截留风险或账号封禁隐患。结算过程中的每一个环节,如商户端的流水伪装、支付通道的稳定性、以及资金回流的周期,都会直接反映在报价上。如果一家所谓的服务商给出了远低于市场平均水平的报价,这通常意味着其交易路径极易触发美团的实时风控引擎,甚至可能涉及资金盘诈骗。
这种行为背后的核心技术博弈在于“风控对抗”。美团的算法模型能够通过消费频率、地理位置变化、商户经营状态等多维度数据,精准识别异常的支付行为。所谓的“套现软件”实际上是在进行一场算法层面的生存游戏。一旦用户的消费模式与真实的消费逻辑产生严重偏离,不仅会导致月付额度被冻结、信用分受损,更可能导致支付账号被永久关停。这种短期的流动性获取,是以长期的信用资产贬值为代价的,其背后的经济账极其不划算。
这种金融现象的本质,是信用工具在脱离消费场景后的异化。当资金流向不再由真实的商品交易驱动,而是由单纯的额度转换驱动时,整个支付生态的安全性便会面临巨大挑战。对于用户而言,任何标榜“低点位、高成功率”的软件或平台,其底层逻辑都是风险转移。在高度智能化的金融风控时代,任何试图规避监管、伪造交易的尝试,最终都会在数据留痕的铁证面前,以信用破产或财产损失告终。
相关文章
如何正确拨打鹿优选投诉电话维权
在当前的消费环境中,消费者的权益保护意识日益增强。当消费者在购物平台如“鹿优选”遇到商品质量或服务问题时,可能会选择通过投诉电话来维护自己的合法权益。那么,如何正确有效地联系鹿优选的投诉电话呢? 首...
微信分付套现安全吗?风险几何?
微信分付,又称“套现”,凭借其便捷性,在年轻人中迅速流行起来。这种模式,将资金拆解成小额,通过微信转账方式,将资金“套”给他人使用,再由他人偿还,看似解决了资金流动性问题,但其安全性却是一个复杂且充满...
分期乐提现微信还款指南
近期,有不少用户反映通过分期乐提现到微信后需要还款的流程较为复杂。本文将详细解析这一过程,并提供一些实用技巧,帮助用户更便捷地完成操作。 首先,确认提现成功是进行下一步的前提。通常情况下,在微信支...
分期乐为何突然无法使用
分期乐近期出现的使用障碍,折射出消费金融平台在合规与技术迭代中的结构性矛盾。监管层对互联网借贷的穿透式监管持续加码,2023年《关于进一步规范大学生互联网消费贷款的通知》等政策文件,直接压缩了分期乐依...
分期乐额度未到? 了解风控真相
看到额度却无法提现的情况,常让用户感到困惑。这并非系统故障,而是风控模型的动态调整在起作用。平台展示的可借额度仅代表当前的授信能力,实际放款需经过实时准入审核。每一次点击“借钱”按钮,背后都有一套复杂...
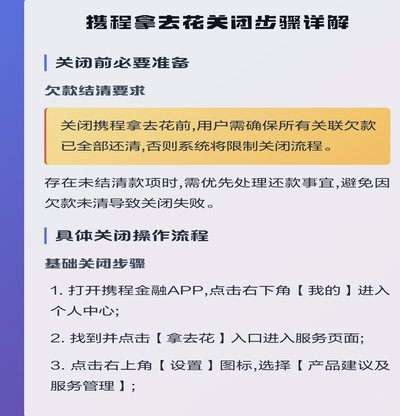
携程“拿去花”额度:提现攻略详解
携程“拿去花”额度如何提现,是一个涉及用户行为、平台机制以及消费决策的复杂问题。本文将从用户需求、平台机制以及市场营销三个维度,深入分析这一问题。 首先,从用户需求层面来看,“拿去花”额度的提现反映...