白条取现1000背后的金融陷阱
近日,关于“白条取现1000”的话题引起了广泛关注。对于使用蚂蚁金服旗下服务的用户来说,这不仅仅是一个简单的操作行为,背后隐藏着复杂的经济后果和潜在风险。
首先,从金融安全的角度来看,“白条”本身即是一种消费信贷产品,并非现金贷款。一旦选择“白条取现”,实际上意味着将原本用于消费的商品或服务款项转化为现金提取。这种操作不仅会改变资金的用途,增加还款难度,还可能影响个人信用记录。因此,在考虑是否采取这一操作前,用户应充分评估自身财务状况和偿还能力。
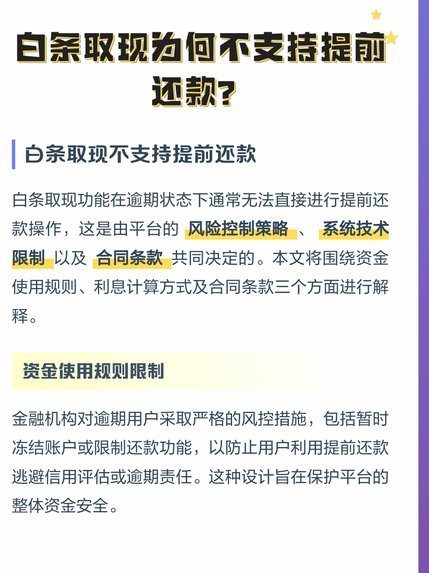
其次,从利率与费用的角度来看,“白条取现”往往伴随着较高的利息成本及手续费。与信用卡相比,其年化费率通常更高,且存在一定的不确定性。此外,提前还款可能会导致额外的罚息,增加了实际支出。因此,在进行此类操作时需谨慎评估成本收益比。
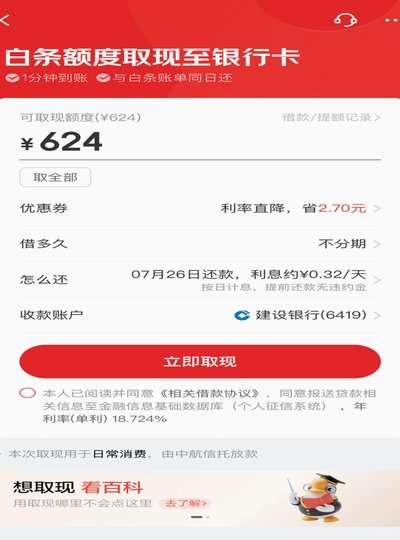
最后,从长期信用记录影响的角度来看,频繁或大额取现行为可能对个人信用评分产生不利影响。虽然短期内可能改善现金流状况,但从长远角度看,良好的信用记录对于未来的金融需求至关重要。过度依赖“白条”等消费信贷工具,并将其转化为现金提取,实际上是在透支未来。
综上所述,“白条取现1000”的背后涉及多种复杂的经济因素和潜在风险。在享受便捷的同时,也需时刻保持理性思考与谨慎决策。
相关文章
微信分付怎么转出来
微信分付是腾讯推出的一种消费信贷服务,用户可以在特定场景下享受先享后付的分期付款体验。然而,在实际使用过程中,不少用户会面临“如何将通过微信分付获得的资金提现出来”的问题。实际上,微信分付并不直接支持...
微信分付套现:影响、风险与平台扣款解析
微信分付套现有影响,平台扣款机制的探讨近年来成为了诸多企业和个人关注的重点。随着移动支付技术的日益成熟与普及,微信支付及其衍生产品如“微信分付”逐渐渗透到生活的各个角落。微信分付作为一种新型的分期付款...
分付取现瞬间到账
分付取现秒到账,这一功能的推出不仅为用户带来了前所未有的便捷体验,也标志着金融科技在支付领域的又一次创新跃进。这项服务的背后,是金融科技创新与用户体验优化之间不断寻求平衡的结果。传统信用卡取现往往伴随...
美团生活费怎么提取
美团生活费的提取机制本质上是平台资金流转体系的缩影,其核心逻辑在于用户行为与平台资源的双向匹配。当用户通过美团App完成外卖、到店、酒店等服务后,系统会根据订单金额与平台补贴政策生成可提现额度。这部分...
得物App信用额度申请与取消指南
得物App的额度体系本质上是平台对用户交易行为的动态评估机制,其核心逻辑在于通过算法模型对用户信用风险进行量化。申请额度的过程实质上是用户主动向系统提交信用资质证明的行为,平台会基于账户活跃度、交易频...
花呗:信用消费的新时代
花呗的触角已悄然延伸至消费金融的各个角落,成为信用经济时代不可或缺的支付方式。它的本质并非简单的分期付款工具,而是构建了一个动态的信用评估体系。通过大数据分析用户消费习惯、还款能力等维度,花呗精准描绘...