分期乐界面设计背后的消费逻辑
分期乐的“借得到页面”并非简单的功能入口,它精准切中了当代消费心理的微妙变化。当用户点击APP后立即看到“借得到”的明确提示,这种即时反馈强化了消费决策的冲动性。传统借贷需要繁琐的审批流程,而分期乐的简化操作实际上解构了借贷的风险认知,使借款行为被重新定义为一种近乎即时的消费选择。这种设计巧妙地绕开了理性思考的门槛,将信贷从长期规划工具异化为即刻满足手段。
技术在这里扮演了隐形的推手,通过算法优化和界面设计,将复杂的金融产品转化为直观的用户体验。所谓“借得到页面”,实质是通过大数据分析预判用户信用,并在视觉上强化可得性。这种设计哲学背后隐藏着行为经济学原理——通过降低决策成本来刺激消费行为。当借款按钮变得触手可及,人们潜意识里的财务规划就被削弱,取而代之的是即时满足的消费冲动。
然而这种便利背后潜藏着值得警惕的风险转向。当“借得到”成为默认选项,反而可能掩盖真实的负债状况。系统通过简化流程降低心理门槛,却可能弱化对借贷成本的认知。更值得关注的是,这种即时借贷模式正在重塑消费伦理,将分散决策的购物行为整合为系统化的信贷获取流程,使过度消费不再是偶然选择,而成为可被设计的行为模式。
在消费主义盛行的当下,分期乐的这种界面设计反映了更深层的社会心理变迁。它不仅改变了我们获取信贷的方式,更重塑了我们对债务的认知边界。当“借得到”成为一种视觉承诺而非金融现实,我们实际上正在与自己的财务未来进行一场危险的游戏——用技术的便利性换取了风险意识的稀释,用界面的友好度掩盖了合同条款的复杂性。
这种商业模式的成功预言了未来金融产品的普遍设计趋势:通过消除认知摩擦来降低参与门槛。但随之而来的将是更隐蔽的金融风险累积。或许,我们需要重新思考借贷产品的本质,而非单纯追求用户体验的极致简化。在技术赋能金融服务的同时,如何保持对风险的敬畏,如何重建健康的消费金融生态,这或许比“借得到”的便捷性更为重要。
相关文章

携程花呗支付商户全解析
携程与花呗的联动本质上是一场消费场景的重构,其核心在于将信用支付能力嵌入高频次、低客单价的旅游消费链条。目前支持花呗的商户已覆盖酒店预订、机票火车票、景区门票、旅游线路等核心业务板块,其中连锁酒店品牌...
得物App信用额度申请与取消指南
得物App的额度体系本质上是平台对用户交易行为的动态评估机制,其核心逻辑在于通过算法模型对用户信用风险进行量化。申请额度的过程实质上是用户主动向系统提交信用资质证明的行为,平台会基于账户活跃度、交易频...
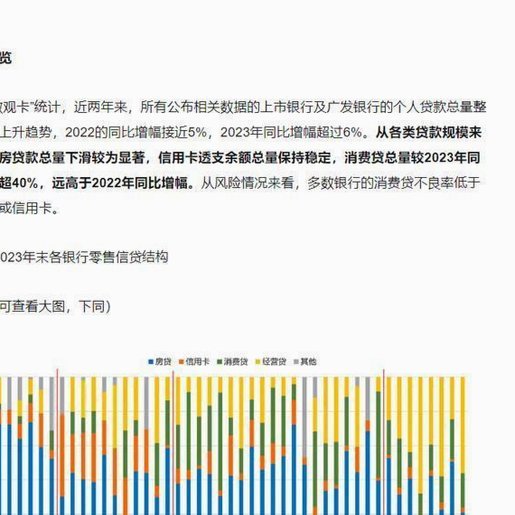
花呗:信用消费的新时代
花呗的触角已悄然延伸至消费金融的各个角落,成为信用经济时代不可或缺的支付方式。它的本质并非简单的分期付款工具,而是构建了一个动态的信用评估体系。通过大数据分析用户消费习惯、还款能力等维度,花呗精准描绘...
分期乐额度获取指南
分期乐额度的获取本质上是平台对用户信用风险的量化评估过程。其核心逻辑建立在征信数据、消费行为和还款记录的交叉验证基础上。平台通过机器学习模型对用户进行风险分层,不同层级对应差异化的额度区间。例如,高频...
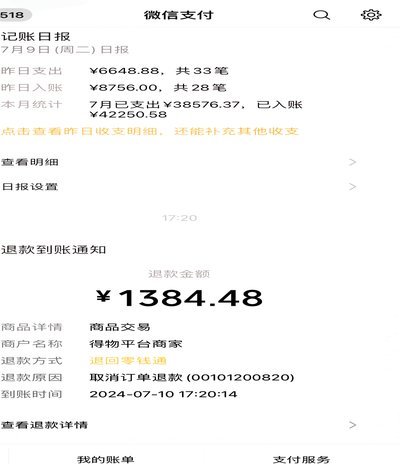
得物余额为何不能直接花?
揭开“得物余额”性质的迷雾,首先需要剥离“平台积分”与“结算资金”的认知偏差。用户账户中的余额,本质上并非由平台发行的虚拟代币,而是交易行为结算后的资金沉淀,涵盖了退款回流、卖方货款结算等多种维度。这...
分期乐逾期如何协商
当用户面对分期乐逾期的问题时,如何通过正确的渠道进行逾期协商往往成为解决问题的关键。首先,建议直接联系分期乐客服电话,该电话一般在分期乐官方网站或APP的“我的”-“客服”板块内可以找到。通过官方渠道...