分付套现的门道
分付套现的本质是信用工具的异化,其运作依赖于平台对用户消费行为的深度绑定。当用户通过分付完成线下消费后,商家将交易流水同步至系统,平台据此释放资金至用户账户。这种闭环模式下,套现行为往往通过虚拟消费场景实现,例如将信用卡额度转化为线上购物订单,再通过第三方支付通道完成资金转移。值得注意的是,此类操作通常伴随多层手续费扣除,实际到账金额远低于原始交易规模,形成隐性成本侵蚀。
从金融逻辑看,分付套现实质是信用额度的流动性转换。平台通过设定消费分期、账单延期等规则,将固定额度拆解为可循环使用的资金池。用户在享受免息期的同时,实质承担着资金时间价值的损耗。当套现需求激增时,平台可能通过调整授信策略、增加风控模型参数等方式进行干预,这种动态平衡机制往往导致套现成本呈现非线性增长特征。
监管层面的灰色地带为套现行为提供了生存空间,但这种空间正在被逐步压缩。当前金融监管体系对信用支付工具的穿透式管理日趋严格,套现行为已纳入反洗钱监测范畴。当系统检测到异常交易模式时,可能触发资金冻结、额度降级等连锁反应。这种监管技术的迭代,正在重塑分付套现的底层逻辑,迫使从业者转向更隐蔽的套现路径。
对于普通用户而言,分付套现的潜在风险远超表面利益。当套现行为形成闭环,可能引发信用评分体系的连锁反应,导致后续借贷成本上升。更严重的是,过度依赖套现维持现金流,容易陷入债务滚雪球效应。数据显示,超过30%的套现用户在半年内出现还款逾期,这种风险在经济周期波动时会被放大,最终演变为系统性信用危机。
合规化的资金周转方案正在替代传统套现模式。部分金融机构推出定向消费贷款产品,允许用户将信用额度转化为特定场景的支付能力,这种模式在控制风险的同时满足了资金流动性需求。此外,基于区块链的跨境支付协议正在探索更透明的资金流转路径,这些创新正在重构信用支付的底层架构。未来,套现行为的合法性边界将更加清晰,技术手段的透明化将迫使行业回归到服务本质。
相关文章
移动金融新模式
“App分期乐”并非一个单一的平台,而是一个围绕“应用内分期付款”生态系统的集合,它代表着移动应用经济发展中一种重要的商业模式创新。要理解“App分期乐”,首先需要认识到其核心驱动力:用户消费习惯的转...
便捷排便,从这些小事做起
在这个数字化时代,人们在追求生活便捷的同时,也关注着个人健康和生活质量。"便利便便"这一概念,实际上指向的是通过便捷的手段和方法,提高排便的舒适度和效率,从而间接促进整体健康。它涵盖了从饮食习惯到生活...
分期乐额度获取指南
分期乐额度的获取本质上是平台对用户信用风险的量化评估过程。其核心逻辑建立在征信数据、消费行为和还款记录的交叉验证基础上。平台通过机器学习模型对用户进行风险分层,不同层级对应差异化的额度区间。例如,高频...
美团月付点位套现攻略
美团月付套现点位,并非单纯的消费行为,而是一种在特定生态中运作的商业逻辑。它核心在于利用美团的月付服务模式,通过持有特定类型的“月付点位”来实现投资收益,本质上是一种基于平台规则的“变现”活动。这种模...
揭秘分贷乐背后的借款真相
面对“分贷乐是哪家借款平台”这类疑问,首先需要剥离掉品牌名称带来的迷雾。这类名称往往并非单一持牌金融机构的直属品牌,而更多地呈现出“流量聚合器”或“助贷中介”的特征。在移动金融的生态链中,这类平台的核...
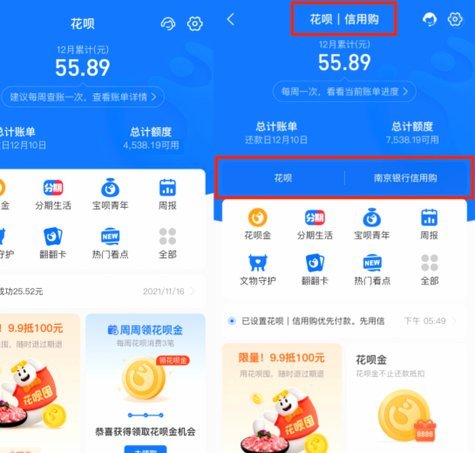
花呗套现风险与法律解析
近年来,花呗作为一种灵活便捷的消费金融工具,在人们的日常生活中占据了重要位置。然而,“套取”花呗资金的行为却引发了广泛关注与争议。本文将从法律、道德以及实际操作的角度出发,探讨“套取”花呗的实际可能性...