商品贷如何被变现揭秘
商品贷的本质是定向支付工具,资金流向被严格锁定于特定消费场景。所谓的商品贷变现并非技术突破,而是利用合同执行期的时间差与核验盲区。操作者通过虚构交易背景,将本应直接划拨给商家的信贷额度转移至个人账户或关联账户。这一过程依赖多层掩护,例如拆分订单、伪造购销合同,甚至借助商户端系统接口完成资金过桥。表面看是灵活周转,实则是对信贷审核模型的精准试探。平台风控通常依赖静态资质与事后抽检,套现行为在短期内能够避开规则雷达,但每一次异常流水都在后台留下可追溯的痕迹。
这套流程之所以能形成产业链,核心在于中间商对风险溢价的重新定价。职业化操盘手并不赚取利差,而是通过手续费、账户包装费与过桥息层层抽成。资金在多个空壳主体间流转时,名义成本被不断叠加,借款人往往在不知不觉中承担远高于公示利率的实际代价。更隐蔽的是杠杆放大效应,部分中介会引导客户利用多头授信进行循环置换,将短期流动性压力转化为长期债务黑洞。当首期还款到期,原本用于覆盖利息的资金被迫拆东墙补西墙,财务结构随即失去弹性。
监管对信贷资金用途的穿透式管理,正在逐步瓦解这类操作的生存空间。银行与消费金融公司早已部署交易反欺诈系统,通过税务发票核验、物流轨迹比对与商户资质动态评估,精准识别资金脱实向虚的路径。一旦被触发风控模型,账户会被立即冻结,额度全面收紧,连带影响个人征信记录。借款人不仅需偿还本息,还可能面临合同违约的法律诉讼。更深远的影响在于,这种短视行为会破坏信用体系的自我修复能力,使未来获取真实融资的成本呈指数级上升。
商品贷变现从来不是财务杠杆的合理运用,而是对资金属性的扭曲。信贷产品的底层逻辑是匹配真实需求与偿还能力,而非提供无锚点的流动性幻觉。真正具备抗风险能力的资金规划,依赖于收入结构的优化与资产负债表的纪律性管理。当企业或个人陷入周转困境时,寻求合规的经营性贷款、供应链金融工具或资产证券化路径,远比在规则边缘试探更为稳妥。金融市场的成熟度,恰恰体现在对“捷径”的祛魅过程之中。
相关文章
拍拍贷借款:优缺点详解
拍拍贷作为中国互联网金融领域的重要平台,自成立以来一直以提供个人小额借贷服务著称。对于那些急需资金周转或有临时性财务需求的人来说,拍拍贷提供了便捷快速的借款途径。然而,在考虑通过拍拍贷借钱之前,借款人...
移动金融新模式
“App分期乐”并非一个单一的平台,而是一个围绕“应用内分期付款”生态系统的集合,它代表着移动应用经济发展中一种重要的商业模式创新。要理解“App分期乐”,首先需要认识到其核心驱动力:用户消费习惯的转...
微信分付套现:影响、风险与平台扣款解析
微信分付套现有影响,平台扣款机制的探讨近年来成为了诸多企业和个人关注的重点。随着移动支付技术的日益成熟与普及,微信支付及其衍生产品如“微信分付”逐渐渗透到生活的各个角落。微信分付作为一种新型的分期付款...
得物额度查询:查看现金余额指南
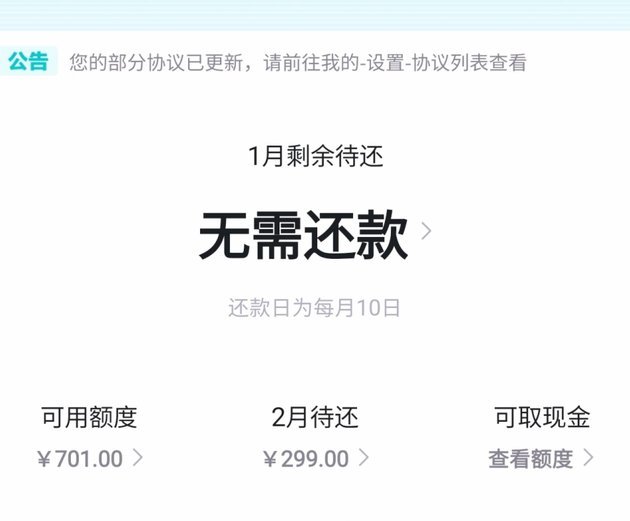
如今,得物App凭借其独特的潮流商品和精致的社区氛围吸引了众多用户。然而,对于许多用户而言,如何查看自己的额度以及实际拥有的现金金额成为了一个常见问题。本文将详细介绍如何在得物中查看你的可用额度以及具...
现金流周转困难时,除了传统银行还有哪些融资渠道?
当现金流断裂时,借贷渠道的选择往往成为生存线的分水岭。银行体系的信贷门槛在经济下行期持续攀升,但结构性存款、国债逆回购等低风险产品仍能提供短期流动性。以商业银行的T+0理财业务为例,通过质押高流动性资...
携程“拿去花”额度提现全流程指南(或)如何安全提现携程拿去花额度?
携程拿去花额度的提现操作需要明确其本质属性与平台规则。该额度本质上属于携程积分体系衍生的虚拟资金,与信用卡预借现金存在本质差异。用户需通过携程APP内"我的积分"模块进入拿去花页面,选择"额度提现"功...