分付24小时取现多久能到账
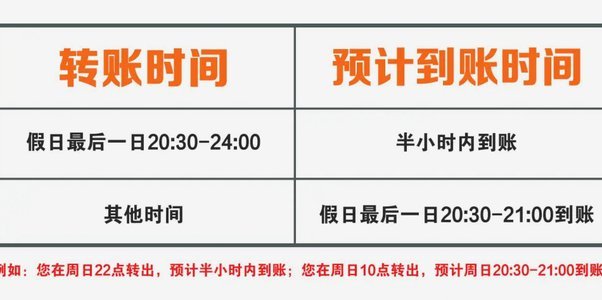
分付取现的到账时间本质上取决于资金流转的路径与系统处理效率。当用户通过绑定银行卡进行取现时,资金需经由支付平台清算系统与银行间实时对账,这一过程通常在1-3个工作日内完成。但若选择第三方支付平台作为中...
分期乐额度使用规则全解析
分期乐的购物额度,本质上并非随意可套取的“秒发”资金,而是一种基于用户信用评估的可循环信用额度。平台通过大数据分析用户的消费习惯、还款能力、社交关系等多维度信息,动态调整用户的信用额度。额度越高,意味...
分期乐:解读消费金融新生态
在一个高度数字化和信贷需求激增的时代,“分期乐”这类平台绝非简单的资金中介,它代表着消费金融和信贷需求错配下的一个典型金融生态模型。从本质上看,这类平台精准抓住了用户对即时、灵活消费信用的渴求。它们通...
分期乐是正规贷款还是消费金融?
分期乐的流行,让许多人得以在短期内拥有心仪的商品,但其背后的金融模式——是否是正规的贷款?这个问题并非简单的是或否,而是需要深入剖析其运作机制和监管框架下,分期乐的真实本质。实际上,“分期乐”并非传统...
揭秘分付额度套现的真实后果与风险
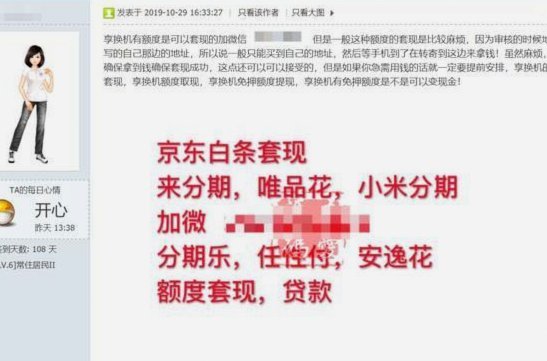
分付的本质是循环信用支付工具,其额度授予逻辑建立在真实消费场景的风控模型之上。平台通过资金流向追踪与商户分类矩阵,严格限定资金仅能用于约定范围内的商品或服务交易。任何试图将额度转化为现金的行为,直接触...
鹿优选提现攻略
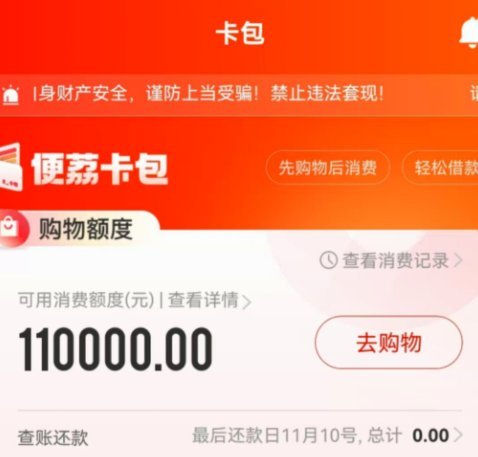
“鹿优选提现”的过程,本质上是用户与平台之间关于信用兑现的终极博弈。对于参与其中的用户而言,提现动作不仅是数字化收益向实体货币转换的物理过程,更是对平台资金流动性与结算诚实度的实时压力测试。一个健康的...
商品贷如何被变现揭秘
商品贷的本质是定向支付工具,资金流向被严格锁定于特定消费场景。所谓的商品贷变现并非技术突破,而是利用合同执行期的时间差与核验盲区。操作者通过虚构交易背景,将本应直接划拨给商家的信贷额度转移至个人账户或...
套花呗信用卡的软件风险预警
近年来,随着互联网金融的迅速发展,各种信用支付工具层出不穷。花呗信用卡作为一种集消费信贷与分期付款于一体的金融服务产品,在消费者中拥有较高的普及度和使用频率。然而,“套花呗信用卡”的软件却带来了一些值...
揭秘诱导消费的信贷陷阱商家
在当前消费信贷日益普及的时代,一些商家瞄准了这一市场,专门从事“套白条”业务,即通过诱导消费者使用信用卡或网络贷款平台进行非理性消费,以此获得高额利润。这种行为不仅有违商业道德,而且给消费者带来了沉重...
分期乐取现与电商交易受限
用户遭遇交易受限往往源于风控系统的实时预警,而非简单的误判。当分期乐后台监测到资金流向呈现异常特征时,例如频繁的大额充值后快速退款,或同一商户短期内产生非正常购买行为,系统会判定存在套现嫌疑。这种技术...