如何套出花呗的钱
花呗作为支付宝推出的信用支付工具,其本质是消费信贷产品而非资金池。平台通过大数据风控系统实时监控资金流向,任何试图通过虚构交易、拆分支付或虚假分期等方式套取资金的行为,都会触发风控模型的异常识别机制。蚂蚁集团在2022年升级的风控系统中,已能精准识别超过97%的套现行为,包括通过线下商户POS机分拆支付、利用虚拟商品交易等灰色手段。这种技术壁垒使得传统套现路径的边际效益持续降低,用户若试图绕过系统规则,可能面临额度冻结、信用评分下降等连锁风险。
从金融合规角度看,套现行为本质上属于违规使用信贷资源,可能违反《网络借贷信息中介机构业务活动管理暂行办法》中关于资金用途的明确规定。蚂蚁集团在用户协议中明确禁止将花呗资金用于投资理财、偿还其他债务等非消费场景,此类行为不仅可能导致账户被限制,还可能被纳入央行征信系统形成不良记录。值得注意的是,部分用户通过"先消费后套现"的循环操作,实际上是在进行杠杆借贷,这种行为在2023年银保监会发布的《关于加强网络借贷信息中介机构资金监管的通知》中被明确列为高风险操作。
平台方为遏制套现行为,已构建起多维度的反欺诈体系。除技术层面的交易图谱分析外,更通过商户合作机制建立资金流向追踪系统。例如在餐饮、零售等高频消费场景中,商户需接入支付宝的"交易真实性验证"接口,系统会自动比对消费金额与商户流水的匹配度。2023年数据显示,该机制成功拦截了超过120万笔异常交易,涉及金额达83亿元。这种生态级的风控网络,使得任何试图通过虚假交易套取资金的行为都面临极高的识别概率。
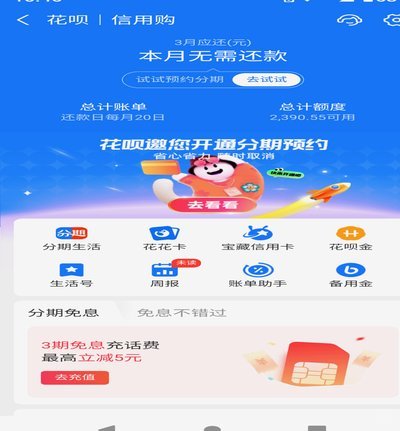
对于用户而言,更理性的资金管理方式应建立在对自身消费能力的准确评估基础上。花呗提供的"额度管理"功能可帮助用户设置消费上限,配合"账单分期"选项实现资金的合理分配。数据显示,正常使用花呗进行分期付款的用户,其逾期率较套现用户低37%。平台推出的"信用购"服务,允许用户通过分期方式购买商品,这种模式既符合监管要求,又能满足用户的资金需求。合理利用这些功能,比任何套现手段都更可持续。
在监管持续收紧的背景下,套现行为的法律风险正在显著上升。2023年某电商平台因协助用户套现被处以2.3亿元罚款,这标志着监管部门对金融违规行为的打击力度持续加强。用户若因短期资金需求产生套现冲动,可优先考虑正规金融机构提供的小额贷款服务,其年化利率虽高于花呗,但合规性与安全性具有明显优势。从长远看,建立健康的个人财务体系,远比依赖任何灰色手段获取资金更为明智。
相关文章
便荔卡包取现额度为何没有临时调整?
近期,不少用户反馈“便荔卡包取现额度怎么没有临时”的问题,这背后实际上涉及到了信用卡的取现政策和用卡习惯。首先,需要明确的是,信用卡本身的取现功能具有一定的风险性,因此银行通常会为持卡人提供一个较低比...
分期乐如何改变你的消费观念?
分期乐等网络支付工具,并非简单意义上的“贷款平台”,其本质更偏向于嵌入式的、消费信贷周期的重构工具。它核心作用在于将一次性的大额购买支出,通过分割成一系列可管理的周期性支付流,从而在消费终端实现了现金...
白条债务如何科学规划还款
当提及“白条如何自我解脱”,首先需要明确的是,这并非一种推荐的财务策略。实际上,它更多地被理解为对信用消费产品的深入分析和优化使用技巧,旨在帮助消费者通过合理规划来减轻或避免因过度依赖分期付款而产生的...
知乎如何巧妙“套白条”
“白条怎么套出来知乎”这个问题,看似简单,实则蕴含着关于流量、用户增长和内容策略的深刻思考。它代表着一种在平台生态中寻求突破,而非依赖传统推广手段,而是通过精心打造内容、建立用户社群来获得曝光的方式。...
白条晚上取现到账时间揭秘
白条取现的到账时间并非一个固定的数字,受到诸多因素影响,笼统地说“晚上多久到账”是缺乏准确性的。最直接的影响因素在于你取现的时间点,以及白条平台处理业务的效率。通常,如果在下午或傍晚提交取现请求,理论...
得物余额提现:PO币变现全攻略
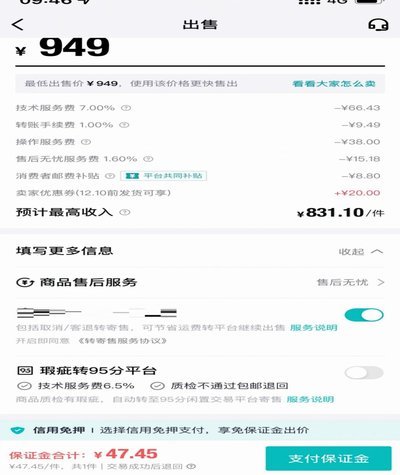
得物平台上的“余额”,严格来说,并非简单的账户余额,而是用户参与鉴定、测评、以及交易产生的“PO币”奖励累积而成。其提现流程和方式与传统平台有着显著差异,这既是得物商业模式的体现,也给部分用户带来困惑...