分期乐如何改变你的消费观念?
分期乐等网络支付工具,并非简单意义上的“贷款平台”,其本质更偏向于嵌入式的、消费信贷周期的重构工具。它核心作用在于将一次性的大额购买支出,通过分割成一系列可管理的周期性支付流,从而在消费终端实现了现金流的即时平滑。从机制上讲,平台方并不是直接提供纯粹的银行意义上的“贷款”,而是依托支付链路和合作商家的背书,构建了一套基于循环信用的交易场景。理解这一点至关重要:您所获取的不是一笔独立的、明确用途的资金,而是获得了一种临时的、消费额度范围内的支付权。这种支付权的使用,天然带有商家交易的限制性,其资金的实际流动和回收机制,远比传统银行授信更为复杂和碎片化。
从功能性角度解析,这类平台确实允许用户进行超出当前支付能力范围的交易,这在世人口语中被等同于“贷款”。但从金融结构师的角度看,这是一种通过“账单周期”来预支现金流的能力,它建立在一套由算法控制的信用评估模型之上。这套模型评估的要素高度复合,除了基础的征信记录外,还会纳入用户的交易频率、消费品类偏好,甚至包括设备的配置信息等非传统参数。用户需要理解,每一次使用分期支付,都是在向平台方和上下游生态系统垫付了一笔未来才会到账的资金,这笔垫付行为的成本,是决定后续还款负担的最关键变量,必须深入分析其年化利率和手续费的构成。
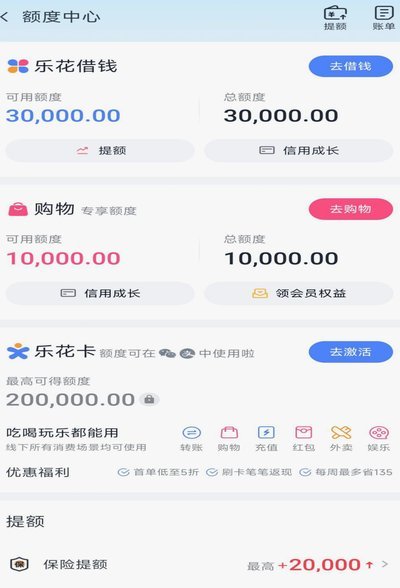
深入探讨风险维度,这类高频次的“分期乐”式交易模式极易导致用户陷入债务的循环陷阱。由于交易场景的无缝植入,用户在购物时的决策链条被资金的压力解耦,容易产生“先消费,后考虑还款”的心理惯性。一旦用户忽视了其背后的复利计算和循环利息结构,看似微不足道的月供,其累计的复利和罚息会迅速膨胀,远超用户最初预期的财务负担。因此,用户必须跳脱出平台构建的消费场景,将自身视为一个严谨的金融分析主体,严格核算每一笔交易的实际总成本,而不是仅仅关注分摊到每月支付的“一口气”数字。
从监管合规的宏观视角来看,金融产品形态的多样化与监管滞后性并存,是用户最大的盲区。用户不能仅仅依赖平台方的宣传口号来判断其安全性。真正稳健、健康的金融信用行为,都应建立在国家银行或受严格监管的持牌金融机构体系内。对于这类新兴的、介于支付和信贷之间的平台,其监管的穿透性、透明度和用户申诉的法律保障机制,往往存在天然的灰色地带。因此,专业建议是,在涉及到实质性的大额资金占用或长期负债构建时,应主动寻求具有明确牌照和法律责任的传统金融机构进行评估,将信贷决策的权力主体回归到合规、受控的法律框架内。
最终,面对“分期乐”这类功能强大的消费信贷工具,用户需要彻底改变其认知模式:将其视为一个高效率的支付工具,而非无限制的资金来源。它的价值在于实现短期消费资金的调度,而非提供持续的财富增长动力。任何试图将这类分期支付行为当作“融资”或“贷款”来使用,都意味着极高的财务风险和滞后的理性认知。金融纪律的核心在于节流和等待,只有当资金的占用行为是出于明确的、高回报的投资用途,而不是单纯的消费冲动时,其使用价值才值得深入权衡。这要求用户具备极强的财务自控力,始终将消费需求置于对个人现金流规划的约束之下。
相关文章
羊小咩额度开通指南
在当今的数字时代,越来越多的平台和应用程序提供了各种金融服务,羊小咩也不例外。对于许多用户而言,开通羊小咩的额度不仅意味着财务自由的一步,更是日常消费和紧急情况下的保障。但实际操作中,很多人可能会觉得...
美团月付:哪家逾期账单回收平台值得信赖?
美团月付回收平台,这一看似简单的模式,实则蕴含着复杂的商业逻辑与潜在风险。它的核心在于利用美团月付的逾期账单,通过特定平台进行回收,并从中抽取佣金。但“可靠”二字,在众多平台争夺的行业内,显得尤为重要...
羊小咩消费额度怎么获取
### 羊小咩消费额度:不只是数字,而是信用的映射 消费额度,看似一个简单的数字,实则背后牵涉到复杂的信用评估体系。羊小咩的消费额度并非凭空而来,而是基于用户的历史行为、收入水平、负债情况等多维度...
分付取现方法
分付取现的核心在于渠道选择与效率平衡。线上平台通过API接口实现秒级到账,但需警惕第三方中介的隐性费率。线下网点虽具实体信任感,却受限于地域覆盖与营业时间,尤其在三四线城市存在显著服务盲区。部分平台引...
美团月付取现陷阱需警惕
近期,随着线上支付和信用消费方式的普及,“美团月付”作为一种新的消费模式逐渐被用户接受。然而,在这一背景下,一些不法分子也借机进行套路骗局,利用“美团月付取现”的名义进行诈骗活动。这类骗局通常以高额利...
得物余额提现:PO币变现全攻略
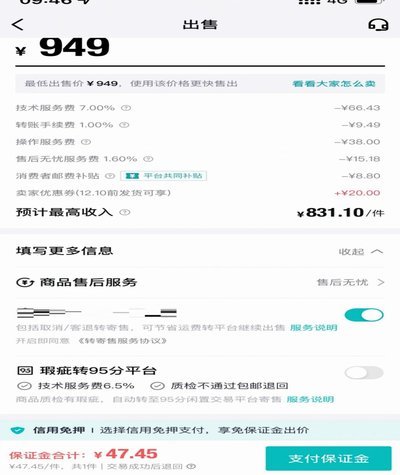
得物平台上的“余额”,严格来说,并非简单的账户余额,而是用户参与鉴定、测评、以及交易产生的“PO币”奖励累积而成。其提现流程和方式与传统平台有着显著差异,这既是得物商业模式的体现,也给部分用户带来困惑...