携程“拿去花”真能取现吗?全方位解读规则和条件
“携程拿去花”作为携程旗下的一款金融服务产品,其核心在于为车主提供灵活的金融解决方案,本质上是一种车贷产品,但其功能和运营模式与传统车贷存在显著差异。要回答“携程拿去花能取现吗”这个问题,需要深入了解其背后的设计逻辑和条款条件,而非简单地追溯“取现”这个概念。首先,需要明确的是,“拿去花”的核心价值在于将购车款分解为多笔小额分期,并允许车主在还款期间根据自身需求灵活提取部分资金,这种“提取”并非传统意义上的提前还款,而是基于“预付”的资金,由携程按照一定比例的利息进行折算后返还给车主。这个“提取”机制,实际上是携程对车主行为的一种风险定价,并提供了一定的流动性支持,满足车主在日常生活中产生的资金需求。
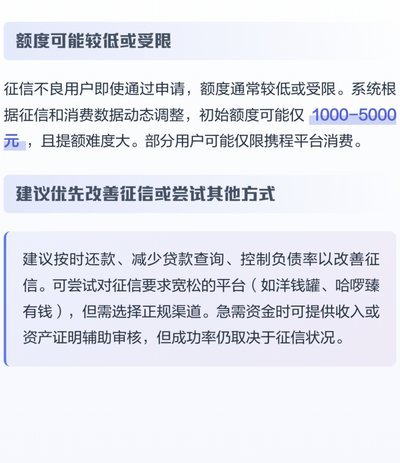
其次,携程“拿去花”的取现规则并非一成不变,而是基于一系列复杂的算法和数据分析。其取现额度,并非基于固定的比例,而是根据车主的信用评分、车辆价值、还款周期、消费习惯以及携程对车辆市场趋势的预测等多重因素综合评估确定。例如,高信用评分的车主,车辆价值较高,还款周期较长,且消费习惯良好,其取现额度往往会相对较高,而信用评分较低、车辆价值较低、还款周期较短的车主,其取现额度则会受到限制,甚至可能无法取现。此外,携程也会定期调整取现规则,以应对市场变化和风险控制,因此车主在申请取现时,需要仔细阅读最新的条款,并了解取现额度和相关费用。
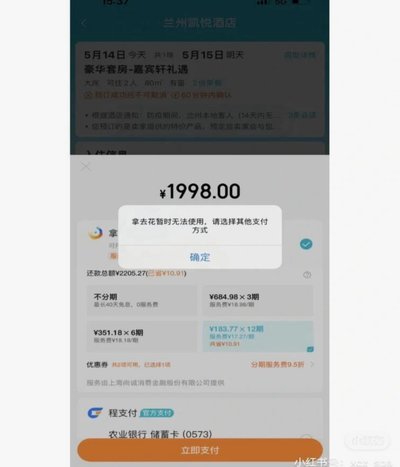
值得注意的是,“拿去花”的取现机制并非完全自由,它始终受到一定的约束。携程会对取现行为进行严格的监控,防止车主滥用流动性,导致违约风险。如果车主频繁或过高地进行取现,携程可能会降低取现额度,甚至直接禁止取现,同时会增加其未来的贷款利率。因此,车主在使用“拿去花”的取现功能时,需要理性消费,合理规划资金,避免过度依赖,并务必按时足额还款,维护良好的信用记录。 此外,取现也会产生利息,并且利息的计算方式与贷款利率息息相关,需要车主在取现前仔细评估。
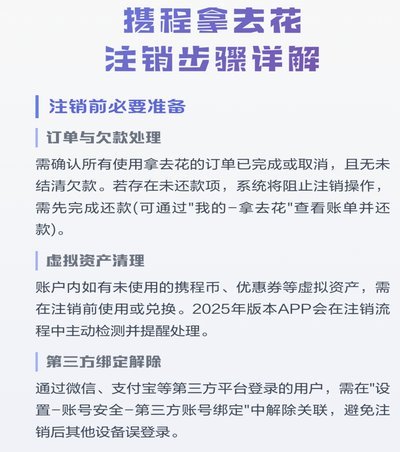
最后,要全面评估“携程拿去花”的取现能力,还需要关注其对车辆价值的评估机制。携程会定期对车辆价值进行评估,如果车辆价值下降,可能会影响取现额度,甚至导致无法取现。因此,车主在选择“拿去花”时,需要仔细考察车辆的品牌、型号、使用年限等因素,并关注车辆市场的行情,以便更好地评估车辆的价值,从而更好地规划自己的资金流动。总而言之,“携程拿去花”的取现能力并非简单地基于车主的需求,而是建立在风险评估和市场预测的基础之上,车主需要充分了解其运作机制,并谨慎使用该功能,才能真正实现资金的灵活管理和车辆的愉悦体验。
相关文章
花卡可以提现吗?怎么办?
“拿去花卡可以提现吗 现在怎么办”这个问题,从金融角度审视,远比表面的疑问复杂得多。花卡本质上是信用卡的一种简化形式,其提现功能并非“拿走”就能决定的,而是取决于发行行和卡片类型。大多数花卡设计上并非...
数据挖掘:从“花套”中获益
在这个信息爆炸的时代,如何从海量的数据中“拿去花套”出有价值的内容,是一个既挑战又充满机遇的过程。所谓的“拿去花套”,实际上是指数据挖掘和分析技术的应用,通过从复杂的、非结构化的数据中提取知识,进而转...
白条额度如何真正取出来?深度解读消费信贷机制
白条消费额度的提取本质是信用资源的动态调配过程。平台通过多维数据模型评估用户资质,将额度转化为可支配的消费能力。这种转化并非简单的数字叠加,而是基于用户还款能力、消费习惯、资产状况等变量的实时计算。例...
白条加油额度能提现吗?真相在这里
白条加油额度的本质是信用额度的场景化应用,其资金流转路径与传统信用卡存在本质差异。该额度通过与加油站合作方的协议绑定,形成封闭式消费场景。用户在加油时系统直接划扣额度,而非通过银行卡中转。这种设计既规...
分期乐的新挑战与对策
分期乐在校园分期领域的先发优势正在遭遇多维挑战。随着消费金融赛道的扩容,京东白条、蚂蚁花呗等平台通过场景渗透和用户运营策略,逐步蚕食原本属于分期乐的流量池。数据显示,2023年Q2校园分期市场中,第三...
白条取现会影响信用吗?
白条取现的信用记录机制与征信系统存在本质区别。作为蚂蚁集团推出的信用支付产品,白条的核心逻辑是基于用户消费行为建立的信用评估模型。当用户通过提现功能将额度转为现金时,这一操作本质上属于信用额度的使用而...