套现行为如何摧毁商家资金链
套现行为对商家的资金链稳定性构成系统性威胁。当商家通过虚构交易或拆分订单将资金转移至个人账户时,其核心经营账户的流动性被人为扭曲。这种操作往往导致真实交易的资金被抽离,使企业无法及时应对日常经营需求。例如,餐饮业商家若通过刷信用卡套现填补现金流缺口,可能在高峰期遭遇收银系统瘫痪。更严重的是,套现行为可能引发资金挪用风险,当监管机构介入调查时,企业需承担审计成本与潜在法律责任,最终导致资金链断裂风险倍增。
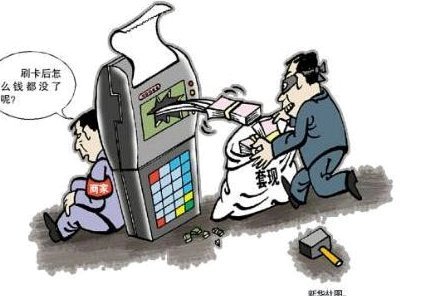
商家信誉体系在套现行为中遭受结构性损伤。支付平台与银行通过大数据风控系统,能够识别异常交易模式。当商家被标记为高风险账户时,其获得的金融服务将受到限制,包括授信额度下调、费率上涨甚至账户冻结。这种信用污点会波及整个供应链,导致供应商拒绝合作或要求预付账款。某跨境电商案例显示,因套现被处罚的商家,其物流服务商在半年内拒绝提供仓储服务,直接导致库存积压与运营成本激增。这种连锁反应远超单次违规行为本身。
套现行为对市场生态的破坏具有隐蔽性与持续性。当部分商家通过套现获取短期资金优势时,会扭曲市场定价机制。例如,零售行业若存在大量虚假交易,可能导致商品定价脱离实际供需关系,形成价格泡沫。这种扭曲会引导其他商家效仿,最终演变为系统性风险。更深层的影响在于,套现行为压缩了企业研发投入空间,使商家将本应用于技术创新的资金转为短期套利,导致行业整体竞争力下降。某行业报告显示,套现高发的领域,其产品迭代速度较合规企业平均慢37%。
商家在套现行为中往往陷入认知误区,将短期收益等同于长期价值。这种思维偏差导致企业过度依赖资金腾挪而非经营改善。当套现渠道被监管机构封堵时,商家需面对双重困境:既无法通过违规手段获取资金,又因信用受损难以获得合法融资。某连锁便利店的案例显示,其在套现被查后,因无法偿还供应商欠款导致门店大规模关闭。这种恶性循环表明,套现行为本质上是将企业推向财务悬崖的冒险,其代价远超单次资金违规带来的短期收益。
相关文章
白条取现会影响信用吗?
白条取现的信用记录机制与征信系统存在本质区别。作为蚂蚁集团推出的信用支付产品,白条的核心逻辑是基于用户消费行为建立的信用评估模型。当用户通过提现功能将额度转为现金时,这一操作本质上属于信用额度的使用而...
白条取现全攻略:4招详解与操作指南
白条取现的核心逻辑在于将虚拟信用额度转化为现实资金,其本质是通过平台授信机制实现资金流转。支付宝提现作为最直接的途径,需在绑定账户后通过「我的」-「白条」-「提现」入口操作,系统会根据用户信用评分匹配...
频繁借网贷还能不能停?深度解析平台取消资格的风险与方法
频繁点网贷还能下的平台取消操作,对于许多寻求快速资金周转的用户而言,是一个不容忽视的问题。然而,在决定是否以及如何取消这类服务之前,了解背后的原因是至关重要的。首先,频繁申请网贷可能反映出个人财务状况...
便荔卡包公司全球布局在哪?
### 便荔卡包公司的地理分布 便荔卡包公司,作为一家专注于便捷卡包设计与制造的企业,其业务网络覆盖了多个城市。公司总部设在中国深圳,这里是全球知名的科技创新基地,也是众多国内外知名企业的总部所在...
花呗分期套现平台现状
花呗分期套现平台,这个曾经在年轻人中流行起来的模式,如今已是“黑市”的符号。严格意义上来说,现在依然存在一些试图利用花呗分期进行套现的平台和手段,但它们已经从最初的直观形态退化成了一系列更加隐蔽和复杂...
携程套现背后的风控挑战
平台现金流的深度结构解构,要求深入理解的不是简单的资金兑换流程,而是平台方整个商业生态和风险控制体系。从专业角度审视“套现”行为,必须首先打破“平台钱”等于“实物现金”的思维定式。携程这类头部OTA平...