花呗套贷:隐藏的利息陷阱
深入探讨“花呗套多少钱收手续费”这一问题,其本质并非一个单纯的数字计算,而是一套围绕信用额度、透支资金与计息成本复杂的金融陷阱。首先,必须厘清“套钱”的定义。从规范的金融角度来看,花呗的额度本质上是信用透支,它允许用户在特定周期内使用尚未真正到账的资金。因此,涉及的“手续费”和“利息”,实际上是平台为了垫付和提供短期信贷便利而收取的费用结构。当用户透支资金时,平台计算的收费并非基于透支的绝对金额,而是高度依赖于“时间成本”和“风险溢价”两个维度。用户需要关注的焦点绝不是单笔交易的收费比例,而是整个信用周期内,资金停留时间越长,总成本呈几何级数上升的复利效应。
我们必须从结构性成本的角度解构所谓的“手续费”。这些费用并非单一的,它是一个复合体,由核心的利息支出、逾期滞纳金、以及平台提供的“服务费”三部分叠加而成。当涉及到大额度的“套贷”行为时,每一笔资金的周转都会触发不同时间点的利息计费。关键在于,任何一笔未及时还清的透支,都会对用户的总成本进行滚动计息,形成一种螺旋式上升的财务负担。用户往往只关注了最初的资金获取成本,却忽略了其维持和清偿整个周期所积累的沉重利滚利结构。理解这个机制,才能看清每一次周转背后,平台在风险评估和资金占用时间上所要求的对价。
从用户行为和财务决策的角度审视,高额的透支行为往往源于短期资金周转的急迫性,这使得用户对信贷成本的风险认知度极低。这种心理误区,使得当用户透支了某一笔资金,产生了初期的亏损后,为了弥补这种“缺口”,反而需要透支更多的资金来覆盖本金和利息。这便构成了一个经典的负向回馈循环。每一个透支的动作,都不是一次简单的现金转移,它是在系统内扩大了你的“财务风险敞口”。因此,真正值得警惕的,不是所谓的“套了多少钱”,而是这种基于短期信贷便利性所形成的,难以自拔的偿债周期惯性。
最终,专业的财务评估必须将目光从单纯的“收费金额”拉回到“信贷健康度”上。衡量用户资金周转的风险,不应只看当下能否“套到多少钱”,而应关注用户的偿付能力和债务结构的稳定匹配度。一旦透支额度超出了日常现金流的覆盖范围,或者信贷消费的结构性失衡导致收入和还款负债的比值过高,无论手续费体现在哪个具体数字,其潜在的财务危害性都是几何级的。构建稳健的财务安全屏障,核心在于建立独立于平台信用系统、依靠自身现金流支撑的周转体系,从而彻底规避任何高额、高频率信贷透支所带来的系统性财务风险。
相关文章

携程拿去花提现全流程解析
携程拿去花的功能,本质上是为用户提供了一种便捷的消费信贷方式,巧妙地将消费与出行结合,成为了携程生态系统中的重要一环。其提现机制的设计,并非简单的“扣款”,而是一个围绕“信用评估”、“还款计划”、“账...
分期乐提现额度详解
分期乐提现额度的核心逻辑在于将虚拟信用额度转化为可支配的现金流。用户需明确区分信用额度与现金分期的差异,前者是循环使用的授信额度,后者则是固定金额的分期付款。当用户选择提现时,系统会根据账户的信用评估...
白条取现1000背后的金融陷阱
近日,关于“白条取现1000”的话题引起了广泛关注。对于使用蚂蚁金服旗下服务的用户来说,这不仅仅是一个简单的操作行为,背后隐藏着复杂的经济后果和潜在风险。 首先,从金融安全的角度来看,“白条”本身即...
分付取现瞬间到账
分付取现秒到账,这一功能的推出不仅为用户带来了前所未有的便捷体验,也标志着金融科技在支付领域的又一次创新跃进。这项服务的背后,是金融科技创新与用户体验优化之间不断寻求平衡的结果。传统信用卡取现往往伴随...
京东闪付,一键支付全解析
京东闪付,是京东金融推出的一种便捷支付方式。通过将银行卡与京东账户关联,用户可以直接使用绑定的银行卡进行消费和支付。这一功能不仅为用户提供了更加灵活多样的支付选择,还极大地简化了购物流程。 首先,...
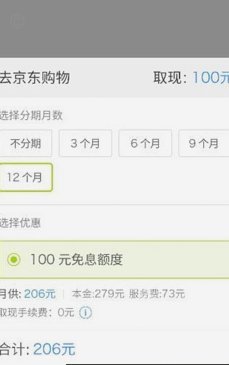
轻松分期乐:借钱指南
首先,了解分期乐的借款流程是每一位借款者需要掌握的基础知识。分期乐作为一个知名的互联网消费分期平台,其借款过程简洁明了,通常包括注册、实名认证、选择商品或服务、提交借款申请、审核、签订合同、放款等步骤...