分期乐额度提升为何不放款
信用额度持续提升的现象,表面看是金融科技进步和用户信用积累的直观体现,但当这一“数字上的富裕”与实际资金的无法获取形成鲜明断裂时,消费者会陷入巨大的认知困境。这种“额度膨胀,资金枯竭”的体验,核心症结...
分期乐额度借不出?原因在这里解析
分期乐的额度借款无法使用,原因通常比单纯的“审批未通过”复杂得多。这并非仅仅是信用评估的失败,而是一个系统性的反馈,反映了分期乐在风险控制和用户定位上的判断。首先,需要明确的是,分期乐的核心在于将消费...
分期乐额度套现高效技巧
分期乐额度套现,本质上是利用信贷产品提供的流动性,而非单纯的“快”。想要在最短时间内实现套现,需要深入理解分期乐的运作机制,并结合自身财务状况制定策略。 核心在于“提早还款”,这是分期乐额度套现最有效...
分期乐额度变现:风险与陷阱
分期乐作为一个新兴的电商平台,以其独特的购物模式吸引了众多消费者。然而,在这种便捷的消费体验背后,关于“分期乐购物额度变现”的讨论愈演愈烈。许多人声称可以通过各种渠道将未使用的购物额度转换为现金或其他...
分期乐有额度为何借不出?这些问题或许能帮你解决
面对“分期乐有额度但借不出来”的情况,用户往往会感到困惑与焦虑。首先,这种情况可能是由多种原因导致的。比如账户信息可能被系统误判为风险较高;或者在申请过程中输入了错误的信息,如身份证号码、手机号码等,...
分期乐额度还能怎么用?
分期乐额度的延展性远超出传统消费场景的想象。在金融工具创新的驱动下,额度已逐渐演变为一种可拆分、可流转的数字资产。部分用户通过额度质押获得临时性周转资金,这种操作在特定场景下形成闭环——例如将额度转化...
得物分期如何高效获取额度
得物分期的核心逻辑建立在用户信用画像与平台风控模型的动态博弈中。平台通过多维数据采集构建用户信用评分体系,包括消费行为轨迹、还款记录、资产状况等维度。当用户提交分期申请时,系统会基于实时数据进行风险评...
分期乐额度变了却取不出来?
额度指标的视觉膨胀与实际可用性的脱节,构成了消费金融领域一个核心矛盾体。当银行系统或支付平台表面显示“分期乐”功能已大幅提升限额,但用户尝试执行提取或绑定操作时,却遭遇硬性的、无法逾越的限制,这并非简...
分期乐额度提上“档”
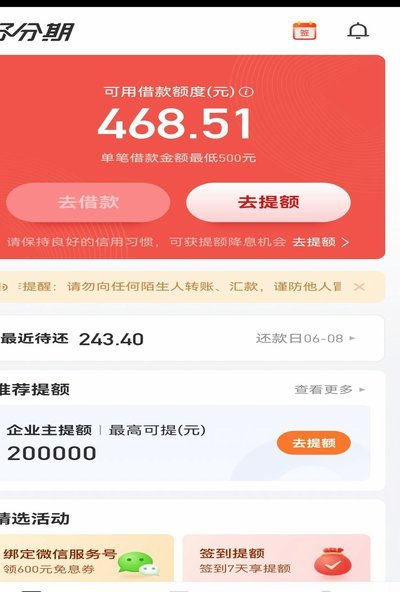
分期乐的额度提升策略不仅关乎用户能否更便捷地享受消费金融带来的便利,还涉及到如何合理规划个人财务与风险管理。首先,了解分期乐的信用评估机制至关重要。平台会根据用户的个人信息、还款记录及行为习惯等多维度...